Eigenkapitalrendite (ROE): Formel, Beispiel und was sie aussagt
Die Eigenkapitalrentabilität (Eigenkapitalrendite, kurz EKR, englisch Return on Equity, ROE) zeigt, wie viel Gewinn ein Unternehmen im Jahr auf das Kapital seiner Eigentümer erwirtschaftet. Die Formel: Jahresüberschuss geteilt durch Eigenkapital, mal 100. Auf dieser Seite findest du das Rechenbeispiel, die Deutung hoher, niedriger und negativer Werte und die DuPont-Zerlegung in drei Faktoren. Die ROE-Falle zeigt, wann Schulden und Aktienrückkäufe die Kennzahl treiben, ohne dass das Geschäft besser läuft. Dazu kommen Branchenwerte mit Quelle, die Lesart der fünf Agenten und ein Prüfweg in vier Schritten. Die Seite gehört zum Aktien-Screener von Market Jury.
Was ist die Eigenkapitalrendite? Definition und Bedeutung
Die Eigenkapitalrendite setzt den Jahresüberschuss, also den Gewinn nach Steuern, ins Verhältnis zum Eigenkapital. Eigenkapital ist das Geld, das die Eigentümer dem Unternehmen überlassen oder darin gelassen haben: gezeichnetes Kapital, Rücklagen und einbehaltene Gewinne. Es steht auf der Passivseite der Bilanz. Aswath Damodaran (NYU Stern) definiert den Return on Equity als Nettogewinn geteilt durch den Buchwert des Eigenkapitals (Damodaran, Kapitel „Estimating Growth“). Andere Schreibweisen sind EK-Rendite, Eigenkapital-Rendite und Eigenkapital-Rentabilität.
Der ROE beschreibt das Unternehmen, nicht deine Rendite als Aktionär. Du verdienst an Kursveränderung und Dividende, und im Kurs steckt der Preis, den du für das Eigenkapital zahlst. Eine Pflichtkennzahl des Abschlusses ist der ROE nicht. Berichtet ein Unternehmen ihn, gelten die ESMA-Leitlinien zu alternativen Leistungskennzahlen (ESMA/2015/1415, 05.10.2015): definieren, aussagekräftig bezeichnen, auf den Abschluss überleiten. Wo die Kennzahl in der Analyse steht, ordnet die Fundamentalanalyse ein.
Definitions-Box
Die Eigenkapitalrendite (ROE) ist der Jahresüberschuss eines Geschäftsjahres im Verhältnis zum Eigenkapital, in Prozent.
Kennzahl des Unternehmens, keine Anlegerrendite. Quelle: Damodaran, Investment Valuation, Kapitel 11 „Estimating Growth".
Eigenkapitalrendite berechnen: Formel und Rechenweg
Um die Eigenkapitalrendite zu berechnen, brauchst du zwei Zahlen aus dem Geschäftsbericht: den Jahresüberschuss aus der Gewinn- und Verlustrechnung und das Eigenkapital aus der Bilanz. Entscheidend ist, welches Eigenkapital im Nenner steht.
Die Formel der Eigenkapitalrentabilität
Die Formel der Eigenkapitalrentabilität lautet:
ROE = Jahresüberschuss ÷ Eigenkapital × 100
Für den Nenner gibt es drei übliche Varianten: das Eigenkapital zum Jahresende, das zu Jahresbeginn oder den Durchschnitt aus beiden, also (Anfangsbestand + Endbestand) ÷ 2. Damodaran rechnet im genannten Kapitel mit dem Jahresbeginn. Der Durchschnitt passt am besten, wenn sich das Eigenkapital im Jahr stark verändert hat. Bei Konzernen gehören Zähler und Nenner zusammen: beide ohne die nicht beherrschenden Anteile. Das ist der Teil von Gewinn und Eigenkapital, der Minderheitsgesellschaftern von Tochterfirmen gehört. Manche Analysen rechnen mit dem Gewinn vor Steuern. Solche Werte vergleichst du nicht mit dem ROE nach Steuern.
Formel-Box
ROE = Jahresüberschuss ÷ Eigenkapital × 100
Varianten: Eigenkapital Jahresende / Jahresbeginn / Durchschnitt (Anfang + Ende) ÷ 2. Ergebnis und Eigenkapital jeweils ohne nicht beherrschende Anteile. Vor oder nach Steuern, nur gleiche Basis vergleichen. Leverage-Formel: EKR = GKR + (GKR − i) × FK ÷ EK. Quelle: Damodaran, Kapitel 11.
ROE-Rechner
ROE mit Durchschnitt
12,0 %
ROE mit Endbestand
10,9 %
Nettomarge
8,0 %
Kapitalumschlag
0,60
Eigenkapitalmultiplikator
2,50
DuPont-Faktoren rechnen mit dem Eigenkapital-Durchschnitt (gleiche Basis wie „ROE mit Durchschnitt"), nicht mit dem Endbestand. Nichts wird gespeichert, kein Tracking der Eingaben, kein Konto nötig. Statisch, keine Aktualisierung.
Eigenkapitalrendite berechnen: Beispiel Schritt für Schritt
Illustratives Beispiel, kein reales Unternehmen: Die Beispiel AG erzielt einen Jahresüberschuss von 120 Mio. €. Ihr Eigenkapital steigt im Jahr von 900 auf 1.100 Mio. €.
| Beispiel AG (illustrativ, kein reales Unternehmen) | Wert |
|---|---|
| Jahresüberschuss | 120 Mio. € |
| Eigenkapital Jahresbeginn / Jahresende | 900 / 1.100 Mio. € |
| Durchschnittliches Eigenkapital: (900 + 1.100) ÷ 2 | 1.000 Mio. € |
| ROE mit Durchschnitt: 120 ÷ 1.000 × 100 | 12,0 % |
| ROE mit Endbestand: 120 ÷ 1.100 × 100 | 10,9 % |
| ROE mit Anfangsbestand: 120 ÷ 900 × 100 | 13,3 % |
Dieselbe Firma liefert je nach Nenner 10,9, 12 oder 13,3 Prozent. Deshalb steht bei jedem ROE dazu, wie er gerechnet ist. Die Beispiel AG begleitet dich weiter durch DuPont-Zerlegung und ROE-Falle.
Welche Zahlen aus dem Geschäftsbericht du brauchst
Den Jahresüberschuss findest du in der Gewinn- und Verlustrechnung. Bei Konzernen ist es die Zeile mit dem Ergebnis, das den Anteilseignern des Mutterunternehmens zuzurechnen ist. Das Eigenkapital steht in der Bilanz, ebenfalls getrennt nach Aktionären und nicht beherrschenden Anteilen. Die Vorjahresbilanz für den Durchschnitt steht als Vergleichsspalte daneben. Bei US-Titeln liefert beides das Form 10-K bei der SEC. Viele Unternehmen nennen zusätzlich eine eigene Kennzahl. Allianz weist auf ihrer Kennzahlenseite eine „Core return on equity“ aus: 18,1 % für 2025, 16,9 % für 2024. Die frühere Zeile „Return on equity“ ist seit der Umstellung auf IFRS 9 und IFRS 17 zum 01.01.2023 leer (abgerufen am 01.10.2026). Eine solche Kennzahl folgt der Abgrenzung des Unternehmens, nicht der Lehrbuchformel.
Real-Beispiel IR
| Unternehmen | Geschäftsjahr | Berichtete Kennzahl | Wert |
|---|---|---|---|
| Allianz | 2025 | „Core return on equity" | 18,1 % |
Definition laut Geschäftsbericht 2025 noch nicht gegengelesen (Abweichung zur Lehrbuchformel folgt). Münchener Rück optional, noch nicht recherchiert. Quelle: Allianz, Kennzahlenseite, Stand 01.10.2026.
Was sagt die Eigenkapitalrendite aus?
Was die Eigenkapitalrentabilität aussagt, zeigt sie erst im Zusammenhang: über mehrere Geschäftsjahre, im Vergleich mit der eigenen Branche und zusammen mit der Verschuldung. Ein einzelner Jahreswert ist der Anfang der Interpretation, kein Befund.
Hohe Eigenkapitalrendite: Ertragskraft oder Hebel
Eine hohe Eigenkapitalrendite hat zwei mögliche Ursachen. Entweder verdient das Unternehmen auf jeden Euro Umsatz viel und setzt sein Vermögen schnell um. Das ist Ertragskraft. Oder es arbeitet mit wenig Eigenkapital und viel Fremdkapital. Das ist Hebel. Welche Ursache trägt, zeigt die DuPont-Zerlegung. Dazu kommt eine rechnerische Beziehung: Behält ein Unternehmen Gewinn ein, wächst sein Eigenkapital um einbehaltenen Gewinnanteil × ROE. Damodaran leitet daraus das fundamentale Gewinnwachstum ab (Kapitel 11). Bei der Beispiel AG mit 12 % und einer Thesaurierung der Hälfte sind das 6 % im Jahr. Das ist eine Rechnung unter gleichbleibendem ROE, keine Prognose.
Negative Eigenkapitalrendite und Werte über 100 Prozent
Eine negative Eigenkapitalrendite kann zwei verschiedene Dinge bedeuten. Schreibt das Unternehmen einen Verlust bei positivem Eigenkapital, ist der Wert echt negativ: Eigentümerkapital wird aufgezehrt. Verdient es dagegen Geld, während das Eigenkapital negativ ist, trägt die Kennzahl ein falsches Vorzeichen, obwohl Gewinn entsteht. Ähnlich bei einer Eigenkapitalrendite über 100 Prozent: Der Gewinn ist dann größer als das gesamte Eigenkapital, meist weil dieses sehr klein geworden ist. In beiden Fällen verliert die Kennzahl ihre Aussage. Wie es dazu kommt, zeigt die ROE-Falle.
Gute Eigenkapitalrendite: warum es keinen Richtwert gibt
Eine gute Eigenkapitalrendite hat keinen festen Wert. Erster Maßstab sind die Eigenkapitalkosten, also die Rendite, die Eigentümer für das Risiko verlangen. Liegt der ROE über Jahre darüber, schafft das Unternehmen Wert. Zweiter Maßstab ist die Branche, dritter die Stabilität. Was der Markt für einen hohen ROE zahlt, zeigt das Kurs-Buchwert-Verhältnis: KBV = KGV × ROE, denn Kurs ÷ Buchwert ist Kurs ÷ Gewinn mal Gewinn ÷ Buchwert. Im Damodaran-Datensatz für US-Unternehmen (Stand Januar 2026) liegt Software beim ROE bei 29,62 % und beim KBV bei 9,14, US-Großbanken bei 12,86 % und 1,62. Wie sich das KGV einordnen lässt, zeigen KGV-Aktien und PEG-Ratio.
ROE, ROA und ROIC: Eigenkapital- und Gesamtkapitalrendite im Vergleich
| Kennzahl | Zähler | Nenner | Was sie zeigt |
|---|---|---|---|
| ROE (Eigenkapitalrendite) | Jahresüberschuss | Eigenkapital | Ertrag auf das Kapital der Eigentümer, steigt mit Verschuldung |
| ROA (Gesamtkapitalrentabilität) | Jahresüberschuss, oft plus Zinsaufwand | Bilanzsumme | Ertrag auf das gesamte Vermögen, unabhängig von der Finanzierung |
| ROIC (Return on Invested Capital) | operativer Gewinn nach Steuern | Eigenkapital plus zinstragende Schulden | Ertrag auf das investierte Kapital |
Die Gesamtkapitalrentabilität (ROA, Return on Assets) teilt den Gewinn durch die Bilanzsumme und blendet die Finanzierung aus. Der ROIC misst den operativen Gewinn nach Steuern auf Eigenkapital und zinstragende Schulden zusammen. Ersetzt ein Unternehmen Eigenkapital durch Schulden, steigt von den dreien nur die Eigenkapitalrendite, solange das Geschäft mehr verdient, als die Schulden kosten. Deshalb liest du den ROE nie ohne ROA oder ROIC. Wie ROIC und ROCE in die Qualitätsprüfung eingehen, zeigt die Rangliste Qualitätsaktien.
DuPont-Zerlegung: woraus sich die Eigenkapitalrendite zusammensetzt
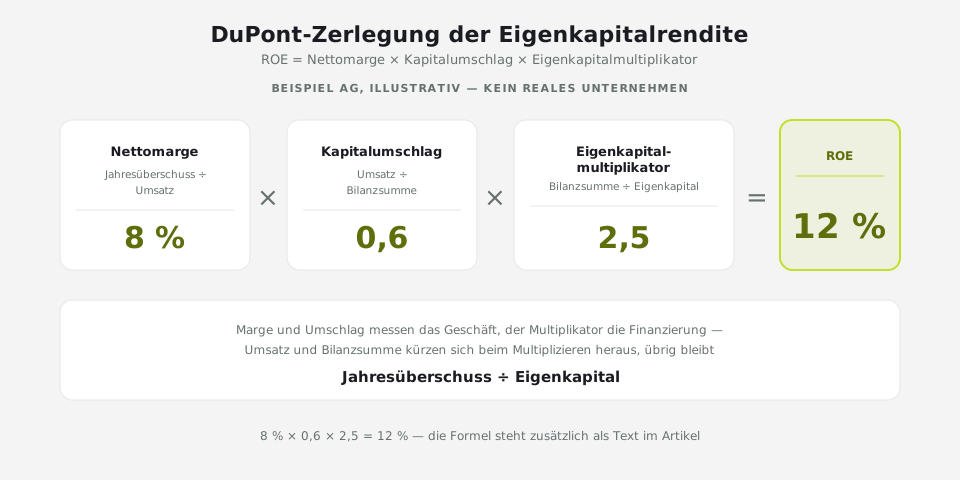
Das DuPont-Schema, benannt nach dem US-Chemiekonzern, zerlegt die Eigenkapitalrendite in drei Faktoren:
ROE = Nettomarge × Kapitalumschlag × Eigenkapitalmultiplikator
Die Nettomarge ist Jahresüberschuss ÷ Umsatz, der Kapitalumschlag Umsatz ÷ Bilanzsumme, der Eigenkapitalmultiplikator Bilanzsumme ÷ Eigenkapital. Multiplizierst du die drei Brüche, kürzen sich Umsatz und Bilanzsumme heraus. Übrig bleibt Jahresüberschuss ÷ Eigenkapital. Die Zerlegung ist also eine Rechenidentität, keine Schätzung. Ihr Nutzen: Marge und Umschlag messen das Geschäft, der Multiplikator die Finanzierung.
Die Beispiel AG (illustrativ) mit 1.500 Mio. € Umsatz und 2.500 Mio. € Bilanzsumme kommt auf 8 % × 0,6 × 2,5 = 12 %. Wie verschieden derselbe Wert entstehen kann, zeigen zwei fiktive Firmen mit je 15 %. Firma A rechnet 20 % Marge × 0,5 Umschlag × 1,5 Multiplikator, Firma B 3 % × 1,0 × 5. Bei A trägt die Marge, bei B der Hebel. Sinkt die Marge um einen Prozentpunkt, fällt der ROE von B um fünf Punkte auf 10 %, der von A nur um 0,75 Punkte.
Die ROE-Falle: wenn Schulden und Aktienrückkäufe die Kennzahl treiben
Der ROE steigt auf zwei Wegen: mit mehr Gewinn oder mit weniger Eigenkapital. Der zweite Weg ändert am Geschäft nichts. Zwei Mechanismen treiben ihn: Fremdkapital und Aktienrückkäufe.
Leverage-Effekt: wie Fremdkapital die Eigenkapitalrendite hebelt
Der Leverage-Effekt, deutsch Hebel-Effekt, beschreibt, wie Fremdkapital die Eigenkapitalrendite verändert. In der Lehrbuchform vor Steuern:
EKR = GKR + (GKR − i) × FK ÷ EK
GKR ist die Gesamtkapitalrendite vor Zinsen, i der Fremdkapitalzins, FK ÷ EK der Verschuldungsgrad. Damodaran schreibt dieselbe Beziehung nach Steuern als ROE = ROC + D/E × (ROC − i × (1 − t)). Mehr Verschuldung erhöht den ROE demnach nur, wenn die Kapitalrendite über dem Zins nach Steuern liegt (Kapitel 11). Illustrativ: 8 % Gesamtkapitalrendite, 4 % Zins und Verschuldungsgrad 1,5 ergeben 8 + 4 × 1,5 = 14 %. Fällt die Gesamtkapitalrendite auf 3 %, sind es 3 − 1 × 1,5 = 1,5 %. Der Hebel wirkt in beide Richtungen.
Aktienrückkäufe, Wertminderungen und negatives Eigenkapital
Kauft ein Unternehmen eigene Aktien zurück, fließt Geld an Aktionäre, und das Eigenkapital sinkt. Die Darstellung eigener Anteile im IFRS-Abschluss regelt IAS 32 Finanzinstrumente: Darstellung; auch nach HGB mindern sie das Eigenkapital. Eine Wertminderung auf den Geschäfts- oder Firmenwert (Goodwill) verkleinert es über einen Verlust. Danach steigt der ROE, ohne dass mehr verdient wird.
Die Beispiel AG (illustrativ) kauft auf Kredit für 400 Mio. € eigene Aktien. Das Eigenkapital sinkt von 1.000 auf 600 Mio. €, die Zinsen nach Steuern kosten 12 Mio. €, der Gewinn fällt auf 108 Mio. €. Der ROE steigt trotzdem von 12 auf 18 %.
Real-Beispiel: McDonald's wies laut Form 10-K zum 31.12.2015 ein Eigenkapital von 7,09 Mrd. US-Dollar aus. Im Geschäftsjahr 2016 kaufte das Unternehmen eigene Aktien für 11,17 Mrd. US-Dollar zurück. Zum 31.12.2016 lag das Eigenkapital bei minus 2,20 Mrd. US-Dollar, zum 31.12.2025 bei minus 1,79 Mrd. US-Dollar (SEC EDGAR, Eigenkapital; SEC EDGAR, Aktienrückkäufe, abgerufen am 01.10.2026). Eine Eigenkapitalrendite lässt sich darauf nicht sinnvoll rechnen. Den Mechanismus erklärt der Ratgeber Aktienrückkauf.
Real-Beispiel Rückkauf
| Stichtag | Eigenkapital | Aktienrückkäufe im Geschäftsjahr |
|---|---|---|
| 31.12.2015 | 7.087,9 Mio. USD | – |
| 31.12.2016 | −2.204,3 Mio. USD | 11.171 Mio. USD (2016) |
| 31.12.2025 | −1.791,0 Mio. USD | – |
McDonald's Corporation (NYSE: MCD). Keine Wertung, kein Kursbezug. Quelle: SEC EDGAR, Form 10-K, abgerufen am 01.10.2026.
Prüfliste: drei Gegenkennzahlen zur Eigenkapitalrendite
Bevor du einem hohen ROE traust, prüfe drei Gegenkennzahlen:
- Eigenkapitalquote (Eigenkapital ÷ Bilanzsumme) oder Verschuldungsgrad: Sinkt die Quote, während der ROE steigt, arbeitet der Hebel.
- ROIC oder ROA: Bleiben sie gleich, während der ROE steigt, kommt der Anstieg aus der Finanzierung.
- Mehrjahresreihe und Free Cash Flow: Ein ROE über mehrere Geschäftsjahre und ein Gewinn, dem Cash folgt, tragen mehr als ein Spitzenjahr.
Eigenkapitalrendite nach Branchen: Banken, Software, Industrie
Eigenkapitalrenditen nach Branchen liegen weit auseinander. Geschäftsmodelle binden unterschiedlich viel Kapital und sind unterschiedlich finanziert. Der Datensatz von Aswath Damodaran (NYU Stern) für US-Unternehmen (Stand Januar 2026) zeigt die Spanne. Software (System & Application) liegt bei 29,62 %, Schaden- und Unfallversicherer bei 19,07 %, Großbanken bei 12,86 %. Regionalbanken kommen auf 9,75 %, Versorger auf 10,42 %, Basischemie auf minus 8,29 %, der Gesamtmarkt auf 17,21 %. Für Baumarktketten weist er keine Eigenkapitalrendite aus, aber ein KBV von 132,2: Der Börsenwert ist das 132-Fache des bilanziellen Eigenkapitals.
Banken und Versicherer arbeiten mit wenig Eigenkapital je Euro Bilanzsumme; ihr ROE enthält immer Hebel. Banken berichten oft zusätzlich eine Rendite auf das materielle Eigenkapital (RoTE), ohne Geschäfts- oder Firmenwerte im Nenner. Für Deutsche Bank, Commerzbank, Allianz, Münchener Rück und Hannover Rück zeigt das Modul die berichtete Kennzahl mit Definition. Ein kapitalarmes Softwarehaus wie SAP und ein kapitalintensiver Chemiekonzern wie BASF gehören nicht in denselben Vergleich. Die US-Werte lassen sich auf einzelne deutsche Titel nicht übertragen.
Eigenkapitalrendite nach Branchen
| Branche | Anzahl Firmen | ROE | KBV (PBV) |
|---|---|---|---|
| Software (System & Application) | 309 | 29,62 % | 9,14 |
| Insurance (General) | 21 | 19,07 % | 3,45 |
| Insurance (Life) | 20 | 12,87 % | 1,43 |
| Bank (Money Center) | 15 | 12,86 % | 1,62 |
| Banks (Regional) | 568 | 9,75 % | 1,14 |
| Utility (General) | 14 | 10,42 % | 1,81 |
| Chemical (Specialty) | 59 | 3,50 % | 2,45 |
| Chemical (Basic) | 29 | -8,29 % | 1,12 |
| Retail (Building Supply) | 14 | NA | 132,20 |
| Total Market | 5.994 | 17,21 % | 4,61 |
Berichtete Kennzahl (RoE/RoTE) deutscher Banken und Versicherer:
Daten zu Deutsche Bank AG, Commerzbank AG, Allianz SE, Münchener Rückversicherungs-Gesellschaft Aktiengesellschaft in München, Hannover Rück SE noch nicht recherchiert (Bezeichnung und Wert je Unternehmen offen).
US-Unternehmen. Quelle: Damodaran Online, „Price and Value to Book Ratio by Sector (US)", Stand Januar 2026. Aktualisierung jährlich.
Eigenkapitalrendite prüfen: Startpunkt Qualitäts-Rangliste (Stand: 01.10.2026)
Ein ROE-Ranking per Filter gibt der Aktien-Screener nicht aus. Er ordnet Aktien nach festen Regeln zu Marktkapitalisierung, Volumen, Kurs und Auffälligkeiten in Stufen ein, nicht nach Kennzahl-Grenzen. Wer die Aktien mit der höchsten Eigenkapitalrendite sucht, startet deshalb bei der Qualitäts-Rangliste. Die Tabelle zeigt ihre ersten 15 Titel, sortiert nach Qualitäts-Score, daneben Bewertungs- und Wachstums-Score als Rating. Der Qualitäts-Score ist keine Eigenkapitalrendite; welche Kennzahlen er verarbeitet, steht in der Methodik. Den ROE jedes Titels rechnest du mit der Formel oben nach.
Startpunkt Qualitäts-Rangliste
| Rang | Name | Börse | Sektor | Qualität | Bewertung | Wachstum | Trichter-Stufe |
|---|---|---|---|---|---|---|---|
| 1 | Securitize Corp. | USD | Technologie | Stark | Neutral | Eher stark | Beobachtung |
| 2 | Boost Run Inc. Class A Common Stock | USD | Technologie | Stark | Neutral | Eher stark | Beobachtung |
| 3 | DoubleVerify Holdings, Inc. | USD | Technologie | Stark | Stark | Eher schwach | Beobachtung |
| 4 | London Security plc | GBP | Industrie | Stark | Schwach | Eher schwach | Beobachtung |
| 5 | Gentex Corporation | USD | Zyklischer Konsum | Stark | Neutral | Eher stark | Kern |
| 6 | Aya Gold & Silver Inc. | USD | Grundstoffe | Stark | Neutral | Stark | Beobachtung |
| 7 | M.P. Evans Group PLC | GBP | Basiskonsum | Stark | Eher schwach | Eher schwach | Beobachtung |
| 8 | Acuity Brands, Inc. | USD | Industrie | Stark | Stark | Schwach | Beobachtung |
| 9 | Pershing Square Inc. | USD | Finanzdienstleistungen | Stark | Neutral | Eher schwach | Beobachtung |
| 10 | W. R. Berkley Corporation | USD | Finanzdienstleistungen | Stark | Neutral | Eher schwach | Kern |
| 11 | Grupo Cibest S.A. | USD | Finanzdienstleistungen | Stark | Schwach | Neutral | Beobachtung |
| 12 | F5, Inc. | USD | Technologie | Stark | Schwach | Eher schwach | Beobachtung |
| 13 | GEA Group AG | EUR | Industrie | Stark | Neutral | Eher schwach | Beobachtung |
| 14 | Cricut, Inc. | USD | Technologie | Stark | Eher stark | Schwach | Beobachtung |
| 15 | GCP Infrastructure Investments Limited | GBP | Finanzdienstleistungen | Stark | Eher schwach | Stark | Beobachtung |
Quelle: nächtliche Score-Berechnung laut Methodik. Aktualisierung nächtlich. computed_at 2026-10-17T06:24:15.283Z
Zur Abgrenzung: Die Rangliste Qualitätsaktien erklärt die Sortierung nach Qualitäts-Score; diese Seite erklärt die Kennzahl und deinen eigenen Prüfweg.
Verteilung nach Sektor und Börse
Die Verteilung zeigt, aus welchen Sektoren und von welchen Börsen die Titel des Auszugs stammen: XETRA, NYSE, Nasdaq, Euronext, SIX oder LSE. Weil Banken, Versicherer und Software verschiedene ROE-Niveaus haben, liest du jeden Titel gegen seine Branche, nicht gegen die Nachbarzeile.
Verteilung nach Sektor und Börse
| Sektor | Anzahl | Anteil |
|---|---|---|
| Technologie | 5 | 33 % |
| Finanzdienstleistungen | 4 | 27 % |
| Industrie | 3 | 20 % |
| Zyklischer Konsum | 1 | 7 % |
| Grundstoffe | 1 | 7 % |
| Basiskonsum | 1 | 7 % |
Quelle: Sektor- und Börsenzuordnung des Datenanbieters von Market Jury. Kein Kommentar zu Kursen. computed_at 2026-10-17T06:24:15.283Z
Wie die fünf Agenten die Eigenkapitalrendite nutzen
Für die fünf Agenten spielt die Eigenkapitalrendite eine unterschiedliche Rolle. Jeder führt ein virtuelles Musterdepot nach festen Regeln; jede Entscheidung wird dokumentiert, mit Zeitstempel per OpenTimestamps auf Bitcoin verankert. Der Value Agent liest den ROE als Ertragskraft und stellt ihr das Preisschild gegenüber: KBV = KGV × ROE verbindet beides. Den Dividende Agent interessiert, wie viel vom Gewinn ausgeschüttet wird und wie viel im Unternehmen zum ROE weiterarbeitet. Für den Growth Agent ist einbehaltener Gewinn × ROE eine Rechnung, kein Auftrag; ihm zählen Umsatz und Auftragseingang. Der Contrarian Agent sieht in einem über Jahre stabilen ROE bei einer gemiedenen Aktie einen möglichen Beleg, in einem ROE aus Rückkäufen ein Gegenargument. Der Momentum Agent folgt dem Trend; eine Bilanzkennzahl spielt nach seinem Motto keine Rolle. Ob der ROE im Regelwerk direkt, indirekt über einen Score oder gar nicht vorkommt, zeigt der Block mit Datum.
Agenten-Block Eigenkapitalrendite
Was die Agenten kaufen und verkaufen, wird dokumentiert, mit Zeitstempel. Einsehbar wird es mit dem Depot-Launch; über die Warteliste bekommst du früher Zugang zu den Agenten-Depots, sobald wir sie öffnen.
So prüfst du die Eigenkapitalrendite einer Aktie selbst
In vier Schritten prüfst du den ROE einer Aktie, die ersten beiden ohne Konto:
- Titel-Check im Aktien-Screener: Ist die Aktie im Scan, und in welcher Trichter-Stufe steht sie?
- Einordnen: In der Qualitäts-Rangliste oder der Kern-Tabelle liest du Qualitäts-, Bewertungs- und Wachstums-Score.
- Im Analyse-Werkzeug fragen: Aktie eingeben, etwa „Kommt die Eigenkapitalrendite aus Marge oder aus Schulden?“, dann alle fünf oder einzelne Agenten und die Tiefe wählen (Schnellcheck, Vollanalyse oder Deep Dive). Du bekommst fünf Einschätzungen mit Begründung und Quellen. Nach kostenloser Registrierung ohne Kreditkarte hast du 4 Gratis-Credits.
- Im Geschäftsbericht gegenprüfen: Eigenkapital über drei Jahre, eigene Anteile und Verschuldung, zu finden auf der Investor-Relations-Seite.
Wie die Scores entstehen, beschreibt die Methodik. Die Entscheidung bleibt bei dir.
Häufige Fragen
Was bedeutet ROE?
ROE ist die Abkürzung für Return on Equity, auf Deutsch Eigenkapitalrendite oder Eigenkapitalrentabilität, kurz EKR. Die Kennzahl misst den Jahresüberschuss eines Unternehmens im Verhältnis zu seinem Eigenkapital, in Prozent. Sie beschreibt das Unternehmen, nicht die Rendite eines Aktionärs. Die ergibt sich aus Kursveränderung und Dividende.
Wie berechnet man die Eigenkapitalrentabilität?
Du teilst den Jahresüberschuss durch das Eigenkapital und multiplizierst mit 100. Genauer wird es mit dem durchschnittlichen Eigenkapital aus Jahresanfang und Jahresende. Im illustrativen Beispiel ergeben 120 Mio. € Gewinn und 1.000 Mio. € durchschnittliches Eigenkapital 12 %. Bei Konzernen nimmst du Gewinn und Eigenkapital jeweils ohne die nicht beherrschenden Anteile.
Wie hoch sollte die Eigenkapitalrendite sein?
Eine allgemein richtige Höhe gibt es nicht. Die Eigenkapitalrendite sollte über den Eigenkapitalkosten liegen, über Jahre stabil sein und im Branchenvergleich bestehen. Wie weit Branchen auseinanderliegen, zeigt der Damodaran-Datensatz (NYU Stern) für US-Unternehmen, Stand Januar 2026: Software 29,62 %, Großbanken 12,86 %, Gesamtmarkt 17,21 %. Ein hoher Wert zählt nur, wenn er nicht aus Schulden oder Rückkäufen stammt.
Was sagt die Eigenkapitalrentabilität aus?
Sie sagt, wie ertragreich das Kapital der Eigentümer im Unternehmen arbeitet. Aussagekräftig wird sie erst mit Verschuldung und Branche daneben. Ein hoher Wert kann aus Marge und Kapitalumschlag kommen oder aus einem dünnen Eigenkapital, etwa nach Aktienrückkäufen. Die DuPont-Zerlegung trennt beides; Eigenkapitalquote, ROIC und Free Cash Flow zeigen, ob der Wert trägt.
Die Inhalte stellen keine Anlageberatung dar. Investitionen in Wertpapiere sind mit Risiken verbunden. Die Depots der Agenten sind virtuell. Vergangene Entscheidungen lassen keine Rückschlüsse auf zukünftige Entwicklungen zu.