Free Cash Flow (FCF) verstehen: was nach den Investitionen übrig bleibt
Der Free Cash Flow (FCF, freier Cashflow) ist das Geld, das einem Unternehmen aus dem laufenden Geschäft bleibt, nachdem es seine Investitionen bezahlt hat. Beide Bestandteile stehen in der Kapitalflussrechnung, dem Teil des Abschlusses, der Zahlungen statt Buchgewinne zeigt. Diese Free-Cash-Flow-Erklärung liefert die Formel, ein durchgerechnetes Beispiel, die FCF-Rendite und die Deckung der Dividende. Sie zeigt die Grenzen der Kennzahl und wie du den FCF einer Aktie selbst prüfst. Die Seite gehört zum Aktien-Screener, der jede Nacht mehrere Tausend Aktien nach festen Regeln einordnet.
Was ist der Free Cash Flow? Definition und Bedeutung
Kurz definiert: Der Free Cash Flow ist der Cashflow aus betrieblicher Tätigkeit abzüglich der Auszahlungen für Investitionen in Sachanlagen und immaterielle Vermögenswerte. Er zeigt, wie viel Geld ein Unternehmen erwirtschaftet, nachdem es seine Anlagen erhalten und ausgebaut hat. Die Abkürzung FCF, die Schreibweise Free Cashflow und der deutsche Begriff freier Cashflow meinen dasselbe.
Definitions-Box
Free Cash Flow = Cashflow aus betrieblicher Tätigkeit − Auszahlungen für Investitionen in Sachanlagen und immaterielle Vermögenswerte
Drei Bereiche der Kapitalflussrechnung: betriebliche Tätigkeit · Investitionstätigkeit · Finanzierungstätigkeit.
Lehrbuch-Quelle (Brealey/Myers/Allen bzw. Koller/Goedhart/Wessels) noch nicht mit Ausgabe/Seite geprüft. Begriffe nach IAS 7, IFRS Foundation. Aktualisierung: redaktionell, bei Normänderung (IFRS 18 ab Geschäftsjahren ab 01.01.2027).
Die Zahlen dafür liefert die Kapitalflussrechnung. Nach dem Standard IAS 7 der IFRS Foundation teilt sie alle Zahlungen in drei Bereiche. Betriebliche Tätigkeit ist das Kerngeschäft. Investitionstätigkeit umfasst Kauf und Verkauf langfristiger Vermögenswerte. Finanzierungstätigkeit erfasst Veränderungen bei Eigenkapital und Krediten. Im HGB-Konzernabschluss regelt der Deutsche Rechnungslegungs Standard DRS 21 die Kapitalflussrechnung nach demselben Prinzip.
Den FCF selbst schreibt keiner dieser Standards vor. Er ist eine alternative Leistungskennzahl. So nennen die ESMA-Leitlinien vom 05.10.2015 eine Finanzkennzahl zu Ertrag, Finanzlage oder Cashflows, die das Rechnungslegungswerk nicht definiert. Jedes Unternehmen grenzt ihn deshalb selbst ab. Wofür der FCF reicht: Dividenden, Aktienrückkauf, Tilgung von Schulden und Übernahmen. Er ist ein Baustein jeder Fundamentalanalyse.
Free Cash Flow berechnen: Formel und Rechenweg
FCF berechnen heißt: zwei Zeilen aus der Kapitalflussrechnung voneinander abziehen. Die Formel ist einfach. Die Arbeit steckt darin, die richtigen Zeilen zu finden. Und darin, zu wissen, was das Unternehmen in seiner eigenen Kennzahl bereits abgezogen hat.
Die Formel: operativer Cashflow minus Investitionen
Formel-Box FCF
Free Cash Flow = Cashflow aus betrieblicher Tätigkeit − Auszahlungen für Investitionen in Sachanlagen und immaterielle Vermögenswerte (Capex)
+ Einzahlungen aus Anlagenabgängen (Desinvestitionen)
− Zahlungen auf Leasingverbindlichkeiten (Kennzahl nach Leasing)
Mit oder ohne Unternehmenskäufe, je nach Definition des Unternehmens. Quelle: Lehrbuch wie in der Definitions-Box, Begriffe nach IAS 7.
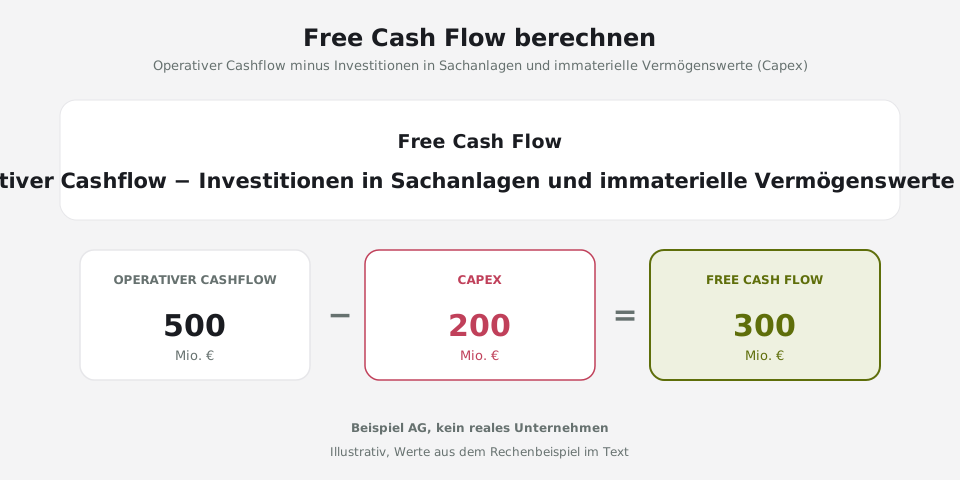
Die Grundformel lautet: FCF = Cashflow aus betrieblicher Tätigkeit − Investitionen in Sachanlagen und immaterielle Vermögenswerte. Den Investitionsbetrag nennen Analysten Capex, kurz für Capital Expenditures. Der operative Cashflow enthält bereits gezahlte Steuern und die Veränderung des Working Capital, also des Geldes, das in Vorräten und Forderungen gebunden ist. Zwei Varianten sind verbreitet. Manche Unternehmen addieren Einzahlungen aus dem Verkauf von Anlagen, die Desinvestitionen. Andere ziehen auch Auszahlungen für Unternehmenskäufe ab, weil Wachstum durch Zukäufe ebenfalls Geld kostet. Präziser trennt Aswath Damodaran (NYU Stern) zwischen dem Cashflow für alle Kapitalgeber und dem für die Aktionäre (Damodaran, Variablendefinitionen). Dazu mehr weiter unten.
FCF berechnen am Beispiel: Schritt für Schritt
Illustratives Beispiel, kein reales Unternehmen: Die fiktive Beispiel AG legt ihre Kapitalflussrechnung vor. Schritt 1: Den Cashflow aus betrieblicher Tätigkeit ablesen, 500 Millionen Euro. Schritt 2: Die Auszahlungen für Sachanlagen und immaterielle Vermögenswerte ablesen, 200 Millionen Euro. Schritt 3: Abziehen. 500 − 200 = 300 Millionen Euro FCF. Desinvestitionen und Unternehmenskäufe hat die Beispiel AG in diesem Jahr nicht. Alle Varianten der Formel führen also zum selben Ergebnis. Dieselbe Firma läuft durch die folgenden Abschnitte, ergänzt um Jahresüberschuss, Umsatz, Börsenwert und Dividende.
| Beispiel AG (illustrativ, kein reales Unternehmen) | Mio. € |
|---|---|
| Jahresüberschuss | 380 |
| + Abschreibungen | 160 |
| − Zunahme des Working Capital | 40 |
| = Cashflow aus betrieblicher Tätigkeit | 500 |
| − Investitionen in Sachanlagen und immaterielle Vermögenswerte (Capex) | 200 |
| = Free Cash Flow | 300 |
| Umsatz | 4.000 |
| Marktkapitalisierung | 6.000 |
| Gezahlte Dividende | 180 |
Wo der FCF im Geschäftsbericht steht
Im Geschäftsbericht findest du die Kapitalflussrechnung im Konzernabschluss, neben Bilanz und Gewinn- und Verlustrechnung. Die erste Zwischensumme ist der Cashflow aus betrieblicher Tätigkeit. Im Bereich Investitionstätigkeit stehen die Auszahlungen für Sachanlagen und immaterielle Vermögenswerte. In der Bilanz steht der FCF nie: Sie zeigt Bestände an einem Stichtag, der FCF ist ein Zahlungsstrom über ein Geschäftsjahr. Viele Konzerne nennen zusätzlich eine eigene FCF-Kennzahl in ihrer Kennzahlenübersicht. Die Deutsche Telekom etwa führt im Geschäftsbericht 2025 einen „Free Cashflow AL". Schon der Name zeigt, dass die Kennzahl von der Grundformel abweicht. Für die Telekom und SAP stellt das Modul die berichtete Kennzahl neben die Grundformel.
Real-Beispiel aus dem Geschäftsbericht
| Unternehmen | Geschäftsjahr | Berichtete FCF-Kennzahl | Wert |
|---|---|---|---|
| Deutsche Telekom | 2025 | „Free Cashflow AL" | Zahlenwert noch nicht recherchiert |
| SAP | 2025 | Bezeichnung noch nicht geprüft | Zahlenwert noch nicht recherchiert |
Operativer Cashflow, Capex und die daraus gerechnete Grundformel-FCF folgen nach Abruf des jeweiligen Geschäftsberichts 2025 (IR-Seiten). Aktualisierung: jährlich.
Warum Unternehmen den FCF unterschiedlich abgrenzen
Drei Stellen entscheiden, was ein Unternehmen abzieht. Erstens Leasing: Seit IFRS 16, verpflichtend für Geschäftsjahre ab dem 01.01.2019, bilanzieren Leasingnehmer ein Nutzungsrecht und eine Leasingverbindlichkeit (IFRS Foundation, IFRS 16). Zahlungen auf diese Verbindlichkeit sind kein Capex; Kennzahlen „nach Leasing" ziehen sie zusätzlich ab. Zweitens Zinsen: Bei gezahlten Zinsen hatten Unternehmen bislang Spielraum, in welchem Bereich sie sie zeigen. Das ändert IFRS 18, veröffentlicht im April 2024 und verpflichtend für Geschäftsjahre ab dem 01.01.2027 (IFRS Foundation, IFRS 18). Der Standard ändert IAS 7 und führt neue Vorgaben für die Zuordnung von Zins- und Dividendenzahlungen ein. In der EU gilt er erst nach Übernahme in EU-Recht. Drittens die Kapitalgeber: Der FCFF (Free Cash Flow to the Firm) steht vor Zinsen allen Kapitalgebern zu. Der FCFE (to Equity) bleibt nach Zinsen und Schuldentilgung nur den Aktionären. Im Discounted-Cash-Flow-Verfahren (DCF) sind künftige FCF eine Annahme des Bewertungsmodells. Vergleiche deshalb nur FCF, die gleich gerechnet sind.
Was sagt der Free Cash Flow aus?
Der FCF zeigt, ob ein Gewinn auch als Geld ankommt und ob das Geschäft seine Investitionen selbst trägt. Seine Aussage entsteht im Vergleich: mit dem Gewinn, mit anderen Cashflow-Kennzahlen und mit den Vorjahren.
FCF vs. Gewinn: warum beide auseinanderlaufen
Der Jahresüberschuss ordnet Erträge und Aufwendungen dem Geschäftsjahr zu, in dem sie wirtschaftlich entstehen. Der FCF folgt dem Geld. Vier Unterschiede erklären die meisten Abweichungen. Abschreibungen mindern den Gewinn, kosten aber kein Geld, denn die Anlage wurde früher bezahlt. Der Capex kostet Geld, belastet den Gewinn aber erst über die Abschreibungen der Folgejahre. Steigt das Working Capital, weil Kunden später zahlen oder Vorräte wachsen, ist Gewinn verbucht, das Geld aber gebunden. Rückstellungen und nicht zahlungswirksame Erträge, etwa aus Neubewertungen, verändern den Gewinn ohne Zahlung. In der Beispiel AG stehen 380 Millionen Euro Jahresüberschuss 300 Millionen Euro FCF gegenüber. Sie investiert 200 Millionen Euro und schreibt nur 160 Millionen Euro ab; dazu bindet sie 40 Millionen Euro im Working Capital. Liegt der FCF über Jahre deutlich unter dem Gewinn, lohnt der Blick in die Kapitalflussrechnung. Liegt er dauerhaft darüber, investiert das Unternehmen womöglich weniger, als es abschreibt.
FCF, operativer Cashflow, EBITDA und EBIT im Vergleich
Die vier Kennzahlen unterscheiden sich darin, was schon abgezogen ist. Das EBIT ist das operative Ergebnis vor Zinsen und Steuern. Das EBITDA ist laut Damodaran das EBIT zuzüglich Abschreibungen. Beide sind Ergebnisgrößen aus der Gewinn- und Verlustrechnung, keine Zahlungen. Der operative Cashflow ist eine Zahlung und enthält gezahlte Steuern und die Veränderung des Working Capital. Erst der FCF zieht auch die Investitionen ab. Deshalb lässt das EBITDA kapitalintensive Unternehmen stärker aussehen als ihr Geldfluss. Wer jedes Jahr viel in Anlagen stecken muss, hat ein hohes EBITDA und einen kleinen FCF. Die ESMA nennt das EBITDA in ihren Leitlinien ausdrücklich als Beispiel einer alternativen Leistungskennzahl.
| Kennzahl | Was schon abgezogen ist | Was sie zeigt |
|---|---|---|
| EBITDA | operative Aufwendungen, nicht Abschreibungen, Zinsen, Steuern | operatives Ergebnis vor Abschreibungen |
| EBIT | zusätzlich Abschreibungen | operatives Ergebnis vor Zinsen und Steuern |
| Operativer Cashflow | gezahlte Steuern, Veränderung des Working Capital | Geld aus dem laufenden Geschäft |
| FCF | zusätzlich Capex | Geld nach Investitionen |
Negativer Free Cash Flow: Warnsignal oder Investitionsphase?
Ein negativer FCF heißt: Das Unternehmen hat in einem Jahr mehr ausgegeben, als das Geschäft eingebracht hat. Zwei Ursachen musst du trennen. Ist der operative Cashflow positiv und der Capex höher, investiert das Unternehmen, etwa in ein neues Werk, ein Netz oder Rechenzentren. Das ist bei vielen Wachstumsaktien üblich und wird aus Rücklagen, Krediten oder neuen Aktien bezahlt. Ist schon der operative Cashflow negativ, verliert das Kerngeschäft Geld; dann trägt kein Investitionsargument. Ein einzelnes Jahr sagt wenig. Entscheidend ist die Reihe über mehrere Geschäftsjahre: Wird aus den Investitionen später operativer Cashflow, oder bleibt der FCF dauerhaft negativ?
FCF-Marge, Stetigkeit und Grenzen der Kennzahl
Die FCF-Marge teilt den FCF durch den Umsatz und macht Unternehmen unterschiedlicher Größe vergleichbar. Die Beispiel AG kommt auf 300 ÷ 4.000 = 7,5 Prozent (illustrativ). Vergleiche die Marge nur innerhalb einer Branche: Ein Chemiekonzern wie BASF betreibt große Produktionsanlagen, ein Softwarehaus wie SAP braucht weit weniger Sachanlagen. Stetigkeit zählt mehr als ein Spitzenjahr, deshalb gehören mehrere Geschäftsjahre nebeneinander. Eine klare Grenze hat die Kennzahl bei Banken und Versicherern wie der Allianz. Bei ihnen fließen Kundengelder, Beiträge und Leistungen durch den operativen Cashflow; der FCF sagt dort wenig über die Ertragskraft.
Umsatz, berichteter FCF und FCF-Marge für BASF und SAP sind nach Abruf der Geschäftsberichte 2025 noch nicht eingetragen.
FCF-Rendite (Free Cash Flow Yield): den FCF am Börsenwert messen
Die FCF-Rendite, englisch FCF Yield, setzt den FCF ins Verhältnis zum Börsenwert: FCF ÷ Marktkapitalisierung × 100. Die Beispiel AG ist an der Börse 6 Milliarden Euro wert; ihre FCF-Rendite liegt bei 300 ÷ 6.000 × 100 = 5 Prozent (illustrativ). Eine Variante nimmt den Enterprise Value, laut Damodaran Marktwert des Eigenkapitals plus Marktwert der Schulden minus Kasse. Dann gehört der FCFF in den Zähler. Der Kehrwert ist das Kurs-FCF-Verhältnis, bei der Beispiel AG 20. Neben dem KGV von rund 15,8 (6.000 ÷ 380) zeigt es: Hier kostet der Cash mehr als der Gewinn.
Die FCF-Rendite ist eine Bewertungskennzahl, keine Rendite, die du als Anleger erhältst. Eine Schwelle für „gut" gibt es nicht. Ob ein hoher Wert auf unterbewertete Aktien hinweist oder auf ein Problem, zeigt erst der Branchenvergleich. Nach dem Bewertungs-Score sortiert die Bewertungs-Rangliste.
Formel-Box FCF-Rendite
FCF-Rendite (%) = Free Cash Flow ÷ Marktkapitalisierung × 100 = FCF je Aktie ÷ Aktienkurs × 100
Variante: FCFF ÷ Enterprise Value × 100
Kehrwert: Kurs-FCF-Verhältnis = Marktkapitalisierung ÷ FCF
Beispiel AG: FCF-Rendite 5 % · Kurs-FCF-Verhältnis 20 · KGV rund 15,8.
Kein Schwellenwert. Aktualisierung: statisch.
Free Cash Flow und Dividende: deckt der FCF die Ausschüttung?
Dividenden werden aus Geld bezahlt, nicht aus Gewinn. Der FCF ist deshalb die strengere Prüfgröße. Die FCF-Deckung teilt den FCF durch die gezahlten Dividenden; ihr Gegenstück ist die Ausschüttungsquote auf FCF-Basis. Die Beispiel AG zahlt 180 Millionen Euro Dividende aus 300 Millionen Euro FCF. Die Ausschüttung ist damit 1,7-fach gedeckt, die Quote liegt bei 60 Prozent, auf Gewinnbasis bei rund 47 Prozent (illustrativ). Liegt die Quote über 100 Prozent, zahlt das Unternehmen mehr aus, als das Geschäft nach Investitionen hergibt. Eine lange Dividendenhistorie ersetzt diese Rechnung nicht. Die Dividende im Verhältnis zum Kurs erklärt die Dividendenrendite; nach dem Dividenden-Score sortiert die Dividenden-Rangliste. Die Deckung prüft auch der Dividende Agent.
Free Cashflow prüfen: Startpunkt Qualitäts-Rangliste (Stand: 01.10.2026)
Der Aktien-Screener von Market Jury filtert heute nicht nach Kennzahlen wie dem FCF; er ordnet Aktien nach festen Regeln in Trichter-Stufen. Als Startpunkt für deine eigene Prüfung zeigt das Modul deshalb die ersten Titel der Qualitäts-Rangliste, sortiert wie die Rangliste nach dem Qualitäts-Score. Qualitäts-, Bewertungs- und Dividenden-Score stehen als Rating von „Stark" bis „Schwach". Welche Daten in die Scores einfließen, beschreibt die Methodik. Den FCF jedes Titels rechnest du selbst in der Kapitalflussrechnung nach. Die Seite Qualitätsaktien erklärt die Rangliste; hier ist sie nur Ausgangspunkt.
Variante B: Ausschnitt Qualitäts-Rangliste
| Rang | Name | Börse | Sektor | Qualität | Bewertung | Dividende | Trichter-Stufe |
|---|---|---|---|---|---|---|---|
| 1 | Securitize Corp. | USD | Technologie | Stark | Neutral | Neutral | Beobachtung |
| 2 | Boost Run Inc. Class A Common Stock | USD | Technologie | Stark | Neutral | Neutral | Beobachtung |
| 3 | DoubleVerify Holdings, Inc. | USD | Technologie | Stark | Stark | Neutral | Beobachtung |
| 4 | London Security plc | GBP | Industrie | Stark | Schwach | Schwach | Beobachtung |
| 5 | Gentex Corporation | USD | Zyklischer Konsum | Stark | Neutral | Eher stark | Kern |
| 6 | Aya Gold & Silver Inc. | USD | Grundstoffe | Stark | Neutral | Neutral | Beobachtung |
| 7 | M.P. Evans Group PLC | GBP | Basiskonsum | Stark | Eher schwach | Neutral | Beobachtung |
| 8 | Acuity Brands, Inc. | USD | Industrie | Stark | Stark | Eher stark | Beobachtung |
| 9 | Pershing Square Inc. | USD | Finanzdienstleistungen | Stark | Neutral | Neutral | Beobachtung |
| 10 | W. R. Berkley Corporation | USD | Finanzdienstleistungen | Stark | Neutral | Neutral | Kern |
| 11 | Grupo Cibest S.A. | USD | Finanzdienstleistungen | Stark | Schwach | Schwach | Beobachtung |
| 12 | F5, Inc. | USD | Technologie | Stark | Schwach | Neutral | Beobachtung |
| 13 | GEA Group AG | EUR | Industrie | Stark | Neutral | Neutral | Beobachtung |
| 14 | Cricut, Inc. | USD | Technologie | Stark | Eher stark | Schwach | Beobachtung |
| 15 | GCP Infrastructure Investments Limited | GBP | Finanzdienstleistungen | Stark | Eher schwach | Schwach | Beobachtung |
Keine FCF-Spalte, solange das Feld nicht existiert. Vollständige Liste: Qualitäts-Rangliste. Aktualisierung nächtlich. computed_at 2026-10-17T06:24:46.223Z
Verteilung nach Sektor und Börse
Das Verteilungsmodul zählt die Titel des Ausschnitts nach Sektor und Börse. Es zeigt, ob der Startpunkt von einer Branche geprägt ist. Das ist wichtig, weil FCF-Margen zwischen Branchen stark auseinanderliegen. Die Börsen stammen aus dem Universum des Screeners: XETRA, NYSE, Nasdaq, Euronext, SIX und LSE.
Verteilung nach Sektor und Börse
| Sektor | Anzahl |
|---|---|
| Technologie | 5 |
| Finanzdienstleistungen | 4 |
| Industrie | 3 |
| Zyklischer Konsum | 1 |
| Grundstoffe | 1 |
| Basiskonsum | 1 |
Quelle: Stammdaten des Datenanbieters von Market Jury. Kein Kommentar zu Kursen. computed_at 2026-10-17T06:24:46.223Z
Wie die fünf Agenten den freien Cashflow lesen
Den freien Cashflow lesen die fünf Agenten verschieden. Jeder führt ein virtuelles Musterdepot nach festen Regeln; jede Depotänderung ist per Hash verkettet und per OpenTimestamps auf Bitcoin verankert. Am direktesten nutzt den FCF der Dividende Agent: Er prüft, ob die Ausschüttung durch den freien Cashflow gedeckt ist. Für den Value Agent misst der FCF die Ertragskraft in Geld, die FCF-Rendite das Preisschild dazu. Der Growth Agent misst Wachstum an Aufträgen und Umsatz; ein negativer FCF in einer Investitionsphase schließt einen Titel für ihn nicht automatisch aus. Der Contrarian Agent kann einen stabilen FCF bei fallendem Kurs als Beleg lesen. Der Momentum Agent folgt dem Trend und nicht der Kapitalflussrechnung. Ob ein Regelwerk den FCF direkt, über einen Score oder gar nicht nutzt, zeigt der Agenten-Block darunter; eine Schwelle nennt diese Seite nicht.
Agenten-Block
Was die Agenten kaufen und verkaufen, wird dokumentiert, mit Zeitstempel. Einsehbar wird es mit dem Depot-Launch; über die Warteliste bekommst du früher Zugang zu den Agenten-Depots, sobald wir sie öffnen.
So prüfst du den Free Cash Flow einer Aktie selbst
Vier Schritte, die Belege liefern, kein Kaufsignal:
- Titel-Check im Aktien-Screener: Ist die Aktie im Scan, und in welcher Trichter-Stufe steht sie (Markt, Radar, Beobachtung oder Kern)?
- Startpunkt wählen: die Qualitäts-Rangliste oder die Kern-Tabelle mit ihren Score-Spalten.
- Im Analyse-Werkzeug die Aktie eingeben und optional fragen: „Deckt der FCF die Dividende?" Dann alle fünf oder einzelne Agenten und die Tiefe wählen: Schnellcheck, Vollanalyse oder Deep Dive. Du bekommst fünf Einschätzungen mit Begründung und Quellen.
- Gegenprüfen in der Kapitalflussrechnung des Geschäftsberichts auf der IR-Seite des Unternehmens: operativer Cashflow minus Capex, mehrere Jahre nebeneinander.
Screener und Ranglisten nutzt du ohne Konto; nach kostenloser Registrierung ohne Kreditkarte hast du 4 Gratis-Credits. Welche Titel die fünf Agenten halten, siehst du mit dem Depot-Launch; über die Warteliste bekommst du früher Zugang. Was heute Nacht passiert ist, zeigt der Puls.
Häufige Fragen
Was bedeutet Free Cash Flow?
Free Cash Flow bedeutet wörtlich „freier Geldfluss". Gemeint ist der Teil des Geldes aus dem laufenden Geschäft, über den ein Unternehmen frei verfügen kann, weil die Investitionen in Anlagen schon bezahlt sind. Daraus zahlt es Dividenden, kauft Aktien zurück, tilgt Schulden oder übernimmt andere Unternehmen. Eine Pflichtkennzahl ist der FCF nicht: Nach den ESMA-Leitlinien vom 05.10.2015 ist er eine alternative Leistungskennzahl, die jedes Unternehmen selbst abgrenzt.
Wie berechnet man den Free Cash Flow?
Du ziehst vom Cashflow aus betrieblicher Tätigkeit die Auszahlungen für Investitionen in Sachanlagen und immaterielle Vermögenswerte ab; beide Zahlen stehen in der Kapitalflussrechnung. Illustratives Beispiel: 500 Millionen Euro operativer Cashflow minus 200 Millionen Euro Capex ergeben 300 Millionen Euro FCF. Varianten addieren Desinvestitionen oder ziehen Leasingzahlungen und Unternehmenskäufe ab. Prüfe deshalb die Definition im Geschäftsbericht.
Was ist ein guter Free Cash Flow?
Eine allgemeine Schwelle für einen guten FCF gibt es nicht. Aussagekräftig ist ein FCF, der über mehrere Geschäftsjahre positiv und stabil ist und die Dividende deckt. Für den Vergleich zwischen Unternehmen nutzt du die FCF-Marge innerhalb derselben Branche und die FCF-Rendite gegenüber dem Börsenwert. Ein einzelnes negatives Jahr kann eine Investitionsphase sein und ist für sich noch kein Urteil.
Was ist der Unterschied zwischen FCFF und FCFE?
Der Unterschied liegt darin, wem das Geld zusteht. Der FCFF (to the Firm) ist der Cashflow vor Zinszahlungen und steht allen Kapitalgebern zu, Aktionären wie Gläubigern; englisch heißt er auch unlevered FCF. Der FCFE (to Equity) bleibt nach Zinsen, Tilgung und neuer Kreditaufnahme nur den Aktionären, englisch levered FCF. Beide Begriffe definiert Aswath Damodaran (NYU Stern); zum Enterprise Value passt der FCFF, zur Marktkapitalisierung der FCFE.
Die Inhalte stellen keine Anlageberatung dar. Investitionen in Wertpapiere sind mit Risiken verbunden. Die Depots der Agenten sind virtuell. Vergangene Entscheidungen lassen keine Rückschlüsse auf zukünftige Entwicklungen zu.