Unterbewertete Aktien finden: Kennzahlen, innerer Wert und die Value-Falle
Unterbewertete Aktien sind Aktien, deren Kurs unter einem geschätzten inneren Wert liegt. Dieser Wert ist immer eine Schätzung unter Annahmen, kein Fakt. Die Seite zeigt, wie du Bewertung misst: KGV, KBV, KUV und EV/EBITDA mit Formel und Quelle. Dazu den inneren Wert per DCF-Verfahren mit Rechenbeispiel, die Value-Falle als Gegenprobe und ein datiertes Beispiel aus dem Aktien-Screener. Außerdem, wie fünf Agenten mit derselben Bewertung umgehen und wie du eine Aktie in fünf Schritten selbst prüfst. Eine fertige Reihenfolge nach dem Bewertungs-Score liefert die Value-Aktien-Rangliste. Hier geht es darum, wie Bewertung entsteht und wo sie irrt.
Aktualisiert am 05.10.2026
Was eine unterbewertete Aktie ausmacht
Eine unterbewertete Aktie ist eine Aktie, deren Börsenkurs unter dem Wert liegt, den eine Analyse des Unternehmens ergibt. Was unterbewertet bedeutet, hängt deshalb an der Methode. Die absolute Bewertung schätzt einen inneren Wert, auch intrinsischer Wert genannt, aus den Cashflows, die das Unternehmen künftig erwirtschaften soll. Die relative Bewertung vergleicht eine Kennzahl wie das KGV mit der Branche (Peer-Vergleich) und mit der eigenen Historie des Unternehmens. Beide Wege brauchen Annahmen, beide können irren. Das Gegenstück sind überbewertete Aktien: Ihr Kurs liegt über dem geschätzten Wert oder deutlich über dem vergleichbarer Unternehmen. Die Unterscheidung zwischen Kurs und innerem Wert geht auf Benjamin Graham und David Dodd zurück. Sie haben sie in ihrem Lehrbuch „Security Analysis" ausgearbeitet und damit das Value Investing begründet. Wer bei den Grundlagen beginnen will, liest zuerst Was sind Aktien. Vor den Kennzahlen steht ein häufiges Missverständnis.
Günstige Aktien, billige Aktien: Bewertung ist nicht Kurshöhe
Günstige Aktien und billige Aktien sind im Alltag oft Aktien mit niedrigem Kurs. Für die Bewertung spielt die Kurshöhe keine Rolle: Eine Aktie für 2 € kann teuer sein, eine für 2.000 € günstig (beide Beträge sind nur Beispiele). Entscheidend ist, wie viel du je Euro Gewinn, Buchwert oder Cashflow bezahlst. Kurs mal Aktienanzahl ergibt die Marktkapitalisierung, den Börsenwert des ganzen Unternehmens. Erst sie lässt sich mit Gewinn oder Umsatz vergleichen. Titel mit sehr niedrigen Kursen behandelt die Seite Penny Stocks. Sie fallen wegen Mindestkurs und Mindest-Marktkapitalisierung weitgehend aus dem Trichter des Screeners. Welche Kennzahlen den Preis je Ertrags-Euro messen, zeigt der nächste Abschnitt.
Unterbewertete Aktien finden: die wichtigsten Kennzahlen
Keine Kennzahl zeigt allein, ob eine Aktie unterbewertet ist. Jede misst den Preis gegen eine andere Größe: Gewinn, Buchwert, Umsatz, operatives Ergebnis oder Cashflow. Und jede hat Branchen, in denen sie wenig aussagt. Lies sie deshalb im Branchenvergleich und gegen die eigene Historie. Die Fundamentalanalyse ordnet sie in die gesamte Unternehmensprüfung ein.
Kennzahlen im Überblick (redaktionell, Stand: 05.10.2026)
| Kennzahl | Formel | misst | Schwäche | passt für | Quelle |
|---|---|---|---|---|---|
| KGV | Kurs ÷ Gewinn je Aktie | Preis je Euro Gewinn | Einmaleffekte, Zyklen, Verlustjahre | profitable, stabile Unternehmen | Gewinn je Aktie nach IAS 33; KGV-Definition Damodaran, Investment Valuation, Kap. 18 |
| KBV | Kurs ÷ Buchwert je Aktie | Preis je Euro bilanziellem Eigenkapital | immaterielle Werte fehlen oft in der Bilanz | Banken, Versicherer, Industrie | Formel Damodaran, Investment Valuation, Kap. 19; Branchenwerte Damodaran, Price to Book je Branche, Stand Januar 2026 |
| KUV | Marktkapitalisierung ÷ Umsatz | Preis je Euro Umsatz | blendet Marge und Schulden aus | Unternehmen ohne oder mit schwankendem Gewinn | Formel Damodaran, Investment Valuation, Kap. 20; Branchenwerte Damodaran, Revenue Multiples je Branche, Stand Januar 2026 |
| EV/EBITDA | (Marktwert Eigenkapital + Marktwert Schulden − Kasse) ÷ (EBIT + Abschreibungen) | Preis des ganzen Unternehmens je Euro operativem Ergebnis | ignoriert den Investitionsbedarf | Vergleich über Kapitalstrukturen | Damodaran, Variablendefinitionen |
| PEG-Ratio | KGV ÷ erwartetes Gewinnwachstum in Prozent | KGV im Verhältnis zum Wachstum | hängt an der Wachstumsannahme | wachsende Unternehmen | Formel Damodaran, Investment Valuation, Kap. 18; Branchenwerte Damodaran, PE Ratio by Sector, Stand Januar 2026 |
| Free-Cashflow-Rendite | Free Cashflow an die Eigentümer (FCFE) ÷ Marktkapitalisierung | Cash je Euro Börsenwert | schwankt mit Investitionszyklen | reife, kapitalintensive Unternehmen | FCFE-Definition: Damodaran |
KGV: Kurs im Verhältnis zum Gewinn je Aktie
Das Kurs-Gewinn-Verhältnis (KGV) teilt den Aktienkurs durch den Gewinn je Aktie (englisch EPS). Wie Unternehmen den Gewinn je Aktie ermitteln, regelt der Rechnungslegungsstandard IAS 33: Ergebnis der Periode geteilt durch die gewichtete durchschnittliche Zahl ausstehender Aktien, unverwässert und verwässert. Rechenbeispiel (fiktiv, zur Illustration): Die Beispiel AG notiert bei 60 € und verdient 4 € je Aktie, ihr KGV beträgt 60 ÷ 4 = 15. Ob 15 viel oder wenig ist, sagt die Zahl allein nicht. Eine feste Grenze, ab der eine Aktie günstig ist, gibt es nicht.
Wer Aktien mit niedrigem KGV sucht, muss drei Grenzen kennen: Einmaleffekte blähen den Gewinn auf, Zykliker zeigen im Gewinnhoch ihr niedrigstes KGV, in Verlustjahren ist es nicht definiert. Das Shiller-KGV (CAPE) glättet das mit inflationsbereinigten Durchschnittsgewinnen über viele Jahre. Robert Shiller veröffentlicht die Daten für den US-Markt ab Januar 1871 an der Yale University. Auch das KGV von DAX oder S&P 500 liest man gegen die eigene Historie. Trailing- und Forward-KGV erklärt die Seite zum KGV.
KBV: Kurs im Verhältnis zum Buchwert
Das Kurs-Buchwert-Verhältnis (KBV) teilt den Kurs durch den Buchwert je Aktie, also das bilanzielle Eigenkapital geteilt durch die Aktienanzahl. Für KBV-Aktien gilt: Die Kennzahl sagt viel, wo die Bilanz das Geschäft abbildet, etwa bei Banken, Versicherern und in der Industrie. Sie sagt wenig bei Software- und Markenunternehmen. Deren wichtigste Werte wie Code, Patente oder Kundenbeziehungen stehen oft nicht in der Bilanz. Ein KBV unter 1 heißt: Der Markt bewertet das Unternehmen unter seinem Buchwert. Das kann eine Fehlbewertung sein oder ein Hinweis, dass der Markt Abschreibungen und Verluste erwartet. Prüfe erst den Grund. In der Forschung ist das Verhältnis von Buchwert zu Marktwert der klassische Value-Maßstab. Das Fama-French-Faktormodell bildet daraus den Faktor HML (High minus Low); die Datenreihen veröffentlicht Kenneth R. French in seiner Data Library.
KUV und EV/EBITDA: wenn der Gewinn wenig aussagt
Das Kurs-Umsatz-Verhältnis (KUV) teilt die Marktkapitalisierung durch den Umsatz. Es funktioniert auch bei Unternehmen ohne Gewinn, blendet aber Marge und Verschuldung aus: Ein Händler mit dünner Marge hat fast immer ein niedrigeres KUV als ein Softwarehaus. Es gilt deshalb nur innerhalb einer Branche. Aswath Damodaran (NYU Stern) weist Price/Sales und EV/Sales je Sektor aus, Stand Januar 2026. EV/EBITDA bezieht den Preis des ganzen Unternehmens auf sein operatives Ergebnis. Der Enterprise Value ist laut Damodaran der Marktwert des Eigenkapitals plus der Marktwert der Schulden minus Kasse. Das EBITDA ist das operative Ergebnis (EBIT) zuzüglich Abschreibungen. Weil Schulden im Zähler stehen, lassen sich Unternehmen mit unterschiedlicher Finanzierung vergleichen. Ein hoch verschuldetes Unternehmen wirkt nach KGV oft günstiger als nach EV/EBITDA. Die Schwäche: Das EBITDA ignoriert, wie viel ein Unternehmen investieren muss, um sein Geschäft zu erhalten.
PEG-Ratio und Free Cashflow: Wachstum und Cash einbeziehen
Die PEG-Ratio teilt das KGV durch das erwartete jährliche Gewinnwachstum in Prozent. Sie relativiert ein hohes KGV bei schnell wachsendem Gewinn und hängt ganz an der Wachstumsannahme; mehr unter PEG-Ratio. Die Free-Cashflow-Rendite setzt den freien Cashflow, also das Geld nach Investitionen, ins Verhältnis zur Marktkapitalisierung. Sie ist die Gegenprobe zum Buchgewinn: Ein Gewinn, dem kein Cash folgt, trägt keine Bewertung. Details unter Free Cashflow und Eigenkapitalrendite. Der Cashflow ist auch der Ausgangspunkt für den inneren Wert.
Den inneren Wert schätzen: DCF-Verfahren und fairer Wert
Das DCF-Verfahren (Discounted Cash Flow) ist eine absolute Bewertung: Es schätzt den inneren Wert eines Unternehmens als Barwert seiner künftigen freien Cashflows. Das Ergebnis heißt auch fairer Wert oder intrinsischer Wert. Es beruht auf Planwerten und Annahmen über viele Jahre. Ein DCF rechnet Annahmen in einen Wert um.
So funktioniert die DCF-Methode
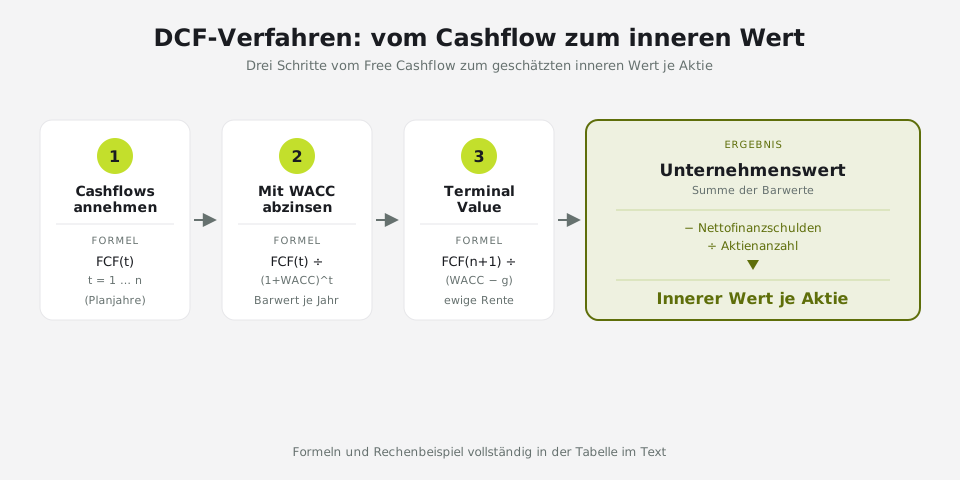
Die DCF-Methode arbeitet in drei Schritten. Erstens: Free Cashflows für einige Planjahre annehmen. Den Free Cashflow an das Unternehmen (FCFF) definiert Damodaran als operatives Ergebnis nach Steuern minus Investitionen abzüglich Abschreibungen minus Veränderung des Working Capital. Zweitens: diese Cashflows mit den Kapitalkosten abzinsen. Abzinsen heißt: Ein Euro, der erst in einigen Jahren fließt, ist heute weniger wert als ein Euro heute. Je höher die Kapitalkosten, desto weniger. Üblich ist der WACC: der Durchschnitt aus Eigenkapitalkosten und Fremdkapitalkosten nach Steuern, gewichtet mit den Marktwerten von Eigen- und Fremdkapital. Drittens: für die Zeit nach dem letzten Planjahr einen Endwert ansetzen, den Terminal Value, meist als ewige Rente mit konstantem Wachstum.
Die Summe der Barwerte ist der Unternehmenswert. Abzüglich Nettofinanzschulden und geteilt durch die Aktienanzahl ergibt sich der geschätzte innere Wert je Aktie. Wer ein DCF berechnen will, braucht also drei Annahmen: Cashflows, Kapitalkosten, Wachstum danach. Wirtschaftsprüfer in Deutschland folgen bei Unternehmensbewertungen den Grundsätzen des Standards IDW S 1 des Instituts der Wirtschaftsprüfer in der Fassung von 2008.
| Schritt | Formel |
|---|---|
| Barwert der Planjahre | Summe von FCF(t) ÷ (1 + WACC)^t für t = 1 bis n |
| Terminal Value (ewige Rente) | FCF(n+1) ÷ (WACC − g), g = Wachstum nach dem Planungszeitraum |
| Barwert des Terminal Value | Terminal Value ÷ (1 + WACC)^n |
| Innerer Wert je Aktie | (Unternehmenswert − Nettofinanzschulden) ÷ Aktienanzahl |
Warum kleine Annahmen den fairen Wert stark verschieben
Rechenbeispiel (fiktiv, zur Illustration): Die Beispiel AG erwirtschaftet im nächsten Jahr einen Free Cashflow von 100 Mio. €, der danach dauerhaft um 2 % jährlich wächst. Bei einem WACC von 8 % ergibt die ewige Rente 100 ÷ (0,08 − 0,02) = 1.667 Mio. €. Steigt der WACC auf 9 %, sinkt der Wert auf 1.429 Mio. € (−14 %). Fällt er auf 7 %, steigt er auf 2.000 Mio. € (+20 %). Ein Prozentpunkt bei einer einzigen Annahme verschiebt den fairen Wert der Aktie also um ein Siebtel bis ein Fünftel. Ein DCF liefert deshalb eine Spanne, keinen Kurswert, und der geschätzte innere Wert ist kein Kursziel. Wer den inneren Wert berechnet, spielt immer mehrere Annahmen durch.
| WACC (fiktives Beispiel) | Wert der ewigen Rente | Veränderung gegenüber 8 % |
|---|---|---|
| 7 % | 2.000 Mio. € | +20 % |
| 8 % | 1.667 Mio. € | Basis |
| 9 % | 1.429 Mio. € | −14 % |
Sicherheitsmarge: der Abstand nach Benjamin Graham
Weil jeder innere Wert eine Schätzung ist, verlangte Benjamin Graham einen Puffer: die Sicherheitsmarge (Margin of Safety). Sie ist der Abstand zwischen geschätztem innerem Wert und Kurs und soll Schätzfehler auffangen. Graham machte sie zum Kern seiner Lehre. Für das Beispiel oben heißt das: Der Abstand misst sich am unteren Ende der Spanne, nicht am mittleren Wert. Warren Buffett, der bei Graham studierte, hat die Lehre mit Berkshire Hathaway bekannt gemacht. Die gemeldeten Positionen zeigen Warren Buffett Portfolio und Berkshire Hathaway Portfolio. Gegen einen Denkfehler in der Richtung hilft die Marge nicht. Davon handelt die Value-Falle.
Zur Einordnung, ob dein eigener Sicherheitsabstand realistisch ist, kannst du den Rechner unten mit deinen eigenen Annahmen durchspielen.
Margin-of-Safety-Rechner
Kurs und geschätzten inneren Wert eingeben, um die Sicherheitsmarge zu berechnen.
Rein lokale Berechnung aus den beiden eingegebenen Werten, keine Kaufaussage und keine Anlageberatung.
Die Value-Falle: wenn günstige Aktien günstig bleiben
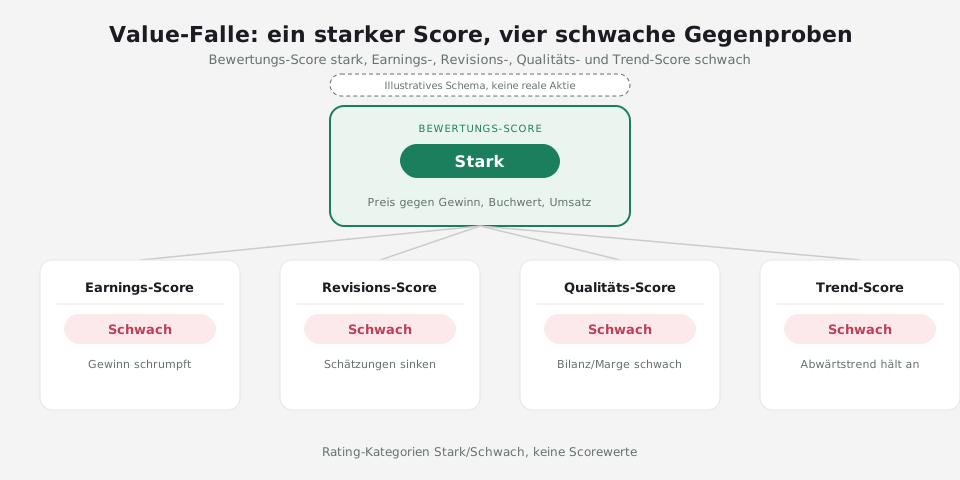
Eine Value-Falle ist eine Aktie, die nach Kennzahlen günstig aussieht und es bleibt oder noch günstiger wird, weil die niedrige Bewertung begründet ist. Das KGV ist niedrig, weil der Gewinn gerade wegbricht. Das KBV liegt unter 1, weil die Bilanz Werte enthält, die niemand mehr bezahlt. Eine Bewertungskennzahl allein erkennt das nicht. Deshalb zeigt Market Jury den Bewertungs-Score nie allein, sondern neben weiteren Scores, an denen du je ein Warnzeichen gegenprüfst. Wie die Scores berechnet und auf die Stufen Stark bis Schwach verteilt werden, erklärt die Methodik.
- Sinkende Gewinne: Der Gewinn, auf dem ein niedriges KGV beruht, schrumpft. Gegenprobe: Earnings-Score.
- Fallende Analystenschätzungen: Analysten senken ihre Erwartungen für die kommenden Perioden. Gegenprobe: Revisions-Score.
- Schwache Bilanz und Marge: hohe Schulden, sinkende Margen, wenig Cash. Gegenprobe: Qualitäts-Score, sortiert in der Rangliste Qualitätsaktien.
- Anhaltender Abwärtstrend: Der Kurs fällt über Monate, der Markt preist etwas ein. Gegenprobe: Trend-Score.
- Strukturbruch im Geschäftsmodell: Technik, Regulierung oder Wettbewerb entwerten das Kerngeschäft. Gegenprobe: Geschäftsmodell-Score.
Zeigen mehrere dieser Scores „Eher schwach" oder „Schwach", ist die niedrige Bewertung eher Befund als Gelegenheit. Kein Score beweist eine Value-Falle; zusammen zeigen sie, wo du genauer hinsehen musst. Welche Titel das Werkzeug mit starker Bewertung führt, zeigt das Beispiel im nächsten Abschnitt.
Unterbewertete Aktien 2026: Beispiel aus dem Kern (Stand: 05.10.2026)
Das Beispiel zeigt, wie die Methode im Werkzeug aussieht. Es ist keine Kaufliste und keine Rangliste. Die Auswahlregel: Aus der Kern-Tabelle des Aktien-Screeners stehen alle Titel, deren Bewertungs-Score „Stark" zeigt, sortiert nach dem Qualitäts-Score, bei Gleichstand nach Marktkapitalisierung; höchstens zehn Titel. Die Sortierung nach Qualität ist die erste Gegenprobe gegen die Value-Falle, Revisions- und Trend-Score stehen daneben. Der Kern ist die oberste Stufe des Trichters. In ihn werden jede Nacht mehrere Tausend Aktien von XETRA, NYSE, Nasdaq, Euronext, SIX und LSE einsortiert. Unterbewertete Aktien aktuell und mit Datum zeigt nur diese berechnete Liste.
Beispiel aus dem Kern: Bewertungs-Score „Stark"
| Name | Ticker | Börse | Sektor | Marktkapitalisierung | Grund | Datum | Bewertung | Qualität | Revisionen | Trend |
|---|---|---|---|---|---|---|---|---|---|---|
| Symrise AG | SY1.DE | XETRA | Grundstoffe | 12,65 Mrd. EUR | Reife erreicht | 2026-08-04 | Stark | Stark | Neutral | Stark |
| CEMEX, S.A.B. de C.V. | CX | NYSE | Grundstoffe | 13,87 Mrd. USD | Reife erreicht | 2026-08-04 | Stark | Stark | Neutral | Eher schwach |
| Nasdaq, Inc. | NDAQ | NASDAQ | Finanzdienstleistungen | 52,35 Mrd. USD | Reife erreicht | 2026-08-04 | Stark | Stark | Eher schwach | Eher stark |
| CoStar Group, Inc. | CSGP | NASDAQ | Immobilien | 12,02 Mrd. USD | Reife erreicht | 2026-08-04 | Stark | Stark | Eher schwach | Eher schwach |
| Home Bancshares, Inc. | HOMB | NYSE | Finanzdienstleistungen | 5,69 Mrd. USD | Reife erreicht | 2026-08-21 | Stark | Stark | Neutral | Eher stark |
| Escalade, Incorporated | ESCA | NASDAQ | Zyklischer Konsum | 0,26 Mrd. USD | Reife erreicht | 2026-07-24 | Stark | Stark | Eher schwach | Eher stark |
| EOG Resources, Inc. | EOG | NYSE | Energie | 78,91 Mrd. USD | Reife erreicht | 2026-08-04 | Stark | Stark | Neutral | Stark |
| SAP SE | SAP | NYSE | Technologie | 250,27 Mrd. USD | Reife erreicht | 2026-08-04 | Stark | Stark | Eher stark | Neutral |
| Armstrong World Industries, Inc. | AWI | NYSE | Grundstoffe | 6,84 Mrd. USD | Reife erreicht | 2026-08-04 | Stark | Stark | Neutral | Neutral |
| Hamilton Beach Brands Holding Company | HBB | NYSE | Zyklischer Konsum | 0,47 Mrd. USD | Reife erreicht | 2026-08-04 | Stark | Stark | Neutral | Eher stark |
Auswahl: Kern-Titel mit Bewertungs-Score „Stark", sortiert nach Qualitäts-Score absteigend, Gleichstand nach Marktkapitalisierung aufsteigend, höchstens 10 Titel. Quelle: nächtliche Berechnung, Marktkapitalisierung vom Datenanbieter von Market Jury. computed_at 2026-10-17T06:25:39.682Z
Verteilung des Beispiels
| Treffer | XETRA | Sektor mit den meisten Treffern |
|---|---|---|
| 10 | 1 | Grundstoffe (3) |
Mit dem Beispiel aktualisiert. computed_at 2026-10-17T06:25:39.682Z
Am 2026-10-17T06:25:39.682Z zeigen 10 Kern-Titel einen Bewertungs-Score „Stark"; die meisten stammen aus Grundstoffe, 1 notieren auf XETRA.
Wie viele unterbewertete deutsche Aktien im Sinne dieser Regel darunter sind, nennt das Verteilungsmodul über die Zahl der XETRA-Titel. Die vollständige Reihenfolge nach Bewertungs-Score zeigen die vollständige Value-Rangliste und die Bewertungs-Rangliste. Wer nach unterbewerteten Aktien mit Potenzial fragt, verschiebt den Blick von der Bewertung auf Wachstum und Erwartungen. Dazu die Seite Aktien mit Potenzial.
Bayer, BASF, Novo Nordisk und Co. im Bewertungs-Check
Bei bekannten Namen fragen viele zuerst, ob sie unterbewertet sind. Der Namen-Check zeigt deshalb fünfzehn Aktien, nach denen in Deutschland besonders oft gesucht wird: von Bayer und BASF über Deutsche Bank bis Novo Nordisk und Intel. Ausgewählt sind sie nach Suchinteresse, nicht nach Bewertung. Je Titel stehen Bewertungs-, Qualitäts- und Trend-Score als Rating und die Trichter-Stufe mit Datum. Ein „Stark" beim Bewertungs-Score ist keine Kaufaussage, ein „Schwach" kein Verkaufssignal. Es ist der Befund einer Nacht.
Namen-Check
| Name | Ticker | Börse | Bewertung | Qualität | Trend | Trichter-Stufe |
|---|---|---|---|---|---|---|
| Adidas | ADS.DE | XETRA | Eher stark | Neutral | Neutral | Radar |
| Alphabet | GOOGL | NASDAQ | Stark | Stark | Neutral | Kern |
| BASF | BAS.DE | XETRA | Eher stark | Eher stark | Eher stark | Radar |
| Bayer | BAYN.DE | XETRA | Schwach | Eher schwach | Neutral | Radar |
| BMW | BMW.DE | XETRA | Eher schwach | Neutral | Schwach | Radar |
| Commerzbank | CBK.DE | XETRA | Eher schwach | Neutral | Eher stark | Beobachtung |
| Deutsche Bank | DBK.DE | XETRA | Schwach | Neutral | Neutral | nicht im Trichter |
| Deutsche Telekom | DTE.DE | XETRA | Eher stark | Neutral | Eher schwach | Radar |
| Intel | INTC | NASDAQ | Neutral | Neutral | Schwach | Radar |
| Novo Nordisk | NVO | NYSE | Eher stark | Eher stark | Schwach | nicht im Trichter |
| PayPal | PYPL | NASDAQ | Score folgt | Score folgt | Score folgt | Radar |
| Porsche | P911.DE | XETRA | Score folgt | Score folgt | Score folgt | nicht im Trichter |
| Puma | PUM.DE | XETRA | Stark | Eher schwach | Neutral | nicht im Trichter |
| RWE | RWE.DE | XETRA | Eher schwach | Eher stark | Eher stark | Radar |
| thyssenkrupp | TKA.DE | XETRA | Schwach | Eher stark | Eher stark | Beobachtung |
Keine Einordnung als „unterbewertet", keine Sortierung nach Score. Quelle: nächtliche Berechnung. computed_at 2026-10-17T06:25:39.682Z
Wie die fünf Agenten mit Bewertung umgehen
Dieselben Daten, fünf Regelwerke, fünf Urteile: Jeder Agent führt ein virtuelles Musterdepot nach festen Kauf-, Verkaufs- und Positionsregeln; jede Entscheidung wird dokumentiert, mit Zeitstempel. Jede Depotänderung ist per OpenTimestamps auf Bitcoin verankert. Bei der Bewertung gehen die Urteile auseinander, und das ist das Prinzip. Der Value Agent kauft nach seinem Motto „Ertragskraft mit Preisschild": Er liest den Bewertungs-Score neben dem Qualitäts-Score, eine niedrige Bewertung ohne Ertragskraft passt nicht zu ihm. Der Contrarian Agent prüft die Gegenrichtung „nur mit Beleg": Ein Abschlag aus schlechter Stimmung ist für ihn ein Prüfauftrag, kein Signal. Der Dividende Agent stellt die Auszahlung vor das Preisschild, der Growth Agent den Beleg für Wachstum; ein hohes KGV schließt einen Titel bei ihm nicht aus. Der Momentum Agent folgt dem Trend, nicht dem Preisschild: Eine günstige Aktie im Abwärtstrend passt nicht zu seinem Motto, und genau dort liegt die Value-Falle. Ob ein Agent die Bewertung direkt, indirekt oder gar nicht nutzt, weist der Agenten-Block aus der Konfiguration aus.
Agenten-Block
| Agent | Bewertung im Regelwerk | Beleg |
|---|---|---|
| Value Agent | siehe Agenten-Config | OpenTimestamps |
| Contrarian Agent | siehe Agenten-Config | OpenTimestamps |
| Dividende Agent | siehe Agenten-Config | OpenTimestamps |
| Growth Agent | siehe Agenten-Config | OpenTimestamps |
| Momentum Agent | siehe Agenten-Config | OpenTimestamps |
Was die Agenten kaufen und verkaufen, wird dokumentiert, mit Zeitstempel. Einsehbar wird es mit dem Depot-Launch; über die Warteliste bekommst du früher Zugang zu den Agenten-Depots, sobald wir sie öffnen.
So prüfst du selbst, ob eine Aktie unterbewertet ist
Ob eine Aktie unterbewertet ist, prüfst du in fünf Schritten mit den Werkzeugen, die es heute gibt, ohne Kennzahl-Filter:
- Titel-Check im Aktien-Screener: Gib den Namen im Aktien-Screener ein und sieh nach, in welcher Trichter-Stufe er steht. In der Kern-Tabelle liest du die Spalte Bewertung, oder du öffnest die Bewertungs-Rangliste.
- Bewertung auf der Aktienseite: Lies den Bewertungs-Score mit Datum.
- Gegenprobe Value-Falle: Lege Qualitäts-, Revisions- und Trend-Score daneben; nach Qualität sortiert die Qualitäts-Rangliste.
- Analyse-Werkzeug: Gib die Aktie im Analyse-Werkzeug ein, stelle optional eine Frage und wähle alle fünf oder einzelne Agenten. Dazu die Tiefe: Schnellcheck, Vollanalyse oder Deep Dive. Du bekommst fünf Einschätzungen mit Begründung und Quellen. Nach kostenloser Registrierung ohne Kreditkarte hast du 4 Gratis-Credits.
- Depots vormerken: Ob und wann ein Agent den Titel gekauft oder verkauft hat, siehst du mit dem Depot-Launch; über die Warteliste bekommst du früher Zugang.
Screener und Scores nutzt du ohne Konto. Eine Kaufliste liefert keines dieser Werkzeuge; sie zeigen Regeln und Belege. Sieh selbst nach, was heute Nacht passiert ist: Puls zeigt die Veränderungen des Tages.
Häufige Fragen
Welche Aktien sind unterbewertet?
Welche Aktien unterbewertet sind, hängt von Kennzahl, Branche und Annahmen ab; eine allgemeingültige Liste gibt es nicht. Das Beispiel dieser Seite nimmt die Kern-Titel, deren Bewertungs-Score in der nächtlichen Berechnung „Stark" zeigt, sortiert nach Qualitäts-Score. Die Bewertungs-Rangliste sortiert alle Titel aus Kern und Beobachtung nach diesem Score. Die aktuellen Treffer und ihre Zahl zeigt das Beispiel-Screening weiter oben mit Datum, nicht diese Antwort. Einen Titel-Tipp gibt diese Seite nicht; die Gegenprobe gegen die Value-Falle bleibt dein Schritt.
Welche DAX-Aktien sind unterbewertet?
Welche DAX-Aktien unterbewertet erscheinen, ändert sich mit jeder nächtlichen Berechnung. Deutsche Aktien stehen im Beispiel aus dem Kern, soweit sie auf XETRA notieren und den Trichter passieren; die Verteilung nach Börse im Beispiel-Screening zeigt, wie viele das sind. Der Namen-Check zeigt zusätzlich bekannte deutsche Titel wie Bayer, BASF und Deutsche Bank mit Bewertungs-Score und Datum. Die DAX-Zugehörigkeit richtet sich nach der Indexzusammensetzung des Indexanbieters STOXX am Stichtag. Ein „Stark" beim Bewertungs-Score schließt die Value-Falle nicht aus.
Wie finde ich unterbewertete Aktien?
Unterbewertete Aktien findest du in drei Schritten. Erstens: Kennzahlen wie KGV, KBV und EV/EBITDA im Branchenvergleich lesen. Zweitens: den inneren Wert per DCF mit mehreren Annahmen schätzen. Drittens: die Value-Falle über Qualität, Analystenschätzungen und Trend gegenprüfen. Wer unterbewertete Aktien erkennen will, ohne einer einzelnen Kennzahl zu folgen, geht die fünf Schritte zum Selbstprüfen durch: vom Titel-Check im Aktien-Screener bis zu den fünf Einschätzungen im Analyse-Werkzeug.
Was ist der innere Wert einer Aktie?
Der innere Wert einer Aktie ist der Barwert der freien Cashflows, die das Unternehmen künftig erwirtschaftet, abzüglich Nettofinanzschulden und geteilt durch die Aktienanzahl. Berechnet wird er meist per DCF-Verfahren: Cashflows je Planjahr annehmen, mit dem WACC abzinsen, einen Terminal Value addieren. Der faire Wert ist eine Schätzung. Im fiktiven Beispiel dieser Seite senkt ein Prozentpunkt mehr Kapitalkosten den Wert um 14 Prozent, einer weniger hebt ihn um 20 Prozent.
Was bedeutet unterbewertet?
Unterbewertet bedeutet, dass der Kurs einer Aktie unter ihrem geschätzten inneren Wert liegt oder deutlich unter dem, was der Markt für vergleichbare Unternehmen zahlt. Beides sind Schätzungen: Der innere Wert hängt an Annahmen, der Vergleich an der Wahl der Vergleichsgruppe. Eine niedrige Bewertung kann auch begründet sein, etwa wenn der Gewinn wegbricht. Das ist die Value-Falle.
Die Inhalte stellen keine Anlageberatung dar. Investitionen in Wertpapiere sind mit Risiken verbunden. Die Depots der Agenten sind virtuell. Vergangene Entscheidungen lassen keine Rückschlüsse auf zukünftige Entwicklungen zu.