Fundamentalanalyse in 6 Schritten: vom Geschäftsmodell bis zur Bewertung
Die Fundamentalanalyse bewertet eine Aktie anhand der Zahlen des Unternehmens: Rentabilität, Cashflow, Ausschüttung und Bewertung statt Kursverlauf. Auf dieser Seite findest du sechs Schritte mit Leitfrage, Formel, Quelle und typischer Falle sowie ein Rechenbeispiel mit runden Zahlen. Dazu kommen die Ansätze Top-down und Bottom-up, die Abgrenzung zur Chartanalyse und die Grenzen der Methode. Am Ende steht der nächste Schritt: eine Aktie selbst prüfen. Die Seite gehört zum Aktien-Screener: Der Screener liefert die Vorauswahl, die Fundamentalanalyse prüft sie.
Fundamentalanalyse: Definition und Ziel
Einfach erklärt: Bei der Fundamentalanalyse untersuchst du ein Unternehmen und sein Umfeld, um den inneren Wert seiner Aktie einzuschätzen. Das Börsenlexikon der Deutschen Börse beschreibt sie als „Untersuchung und Bewertung von Unternehmen mit dem Ziel, den inneren Wert einer Aktie zu bestimmen“. Fundamentale Analyse, Fundamental Analyse und fundamentale Aktienanalyse meinen dasselbe. Ausgearbeitet haben die Methode Benjamin Graham und David Dodd in ihrem Lehrbuch „Security Analysis“. Als bekanntester Schüler Grahams gilt Warren Buffett, der langjährige Chef von Berkshire Hathaway. Welche Aktien die Holding meldet, zeigt das Warren Buffett Portfolio. Ziel ist keine Kursvorhersage, sondern eine begründete Einschätzung, ob der Preis zum Unternehmen passt.
Innerer Wert und Börsenkurs: die Grundidee
Der innere Wert ist der Wert, den ein Unternehmen nach seinen künftigen Zahlungsüberschüssen hat. Er ist eine Schätzung, kein Messwert. Das Standardverfahren ist das Discounted-Cashflow-Verfahren (DCF): Künftige freie Cashflows werden mit den Kapitalkosten auf heute abgezinst. Liegt der Börsenkurs darunter, ist die Aktie nach dieser Rechnung möglicherweise unterbewertet. Graham nannte den Puffer zwischen beiden Margin of Safety, auf Deutsch den Abschlag zum inneren Wert. Er fängt Fehler in den eigenen Annahmen ab. Ein Kursziel ist der innere Wert nicht, denn er ändert sich mit jeder Annahme.
Die Datenquellen: Bilanz, GuV und Kapitalflussrechnung
Die Zahlen stehen im Geschäftsbericht. Ein vollständiger Abschluss nach IFRS umfasst laut IAS 1 der IFRS Foundation unter anderem Bilanz, Gewinn- und Verlustrechnung (GuV), Kapitalflussrechnung und Anhang. Die Bilanz liefert Eigenkapital und Eigenkapitalquote. Die GuV liefert Umsatz, EBIT (das operative Ergebnis vor Zinsen und Steuern) und Jahresüberschuss. Die Kapitalflussrechnung zeigt operativen Cashflow und Investitionen. SAP und BMW bilanzieren nach IFRS. US-Unternehmen wie Apple und Alphabet reichen ihren Jahresbericht als Form 10-K bei der SEC ein, abrufbar über EDGAR (Investor.gov, SEC). Welche Daten Market Jury nutzt, beschreibt die Methodik.
Fundamentalanalyse in 6 Schritten: der Ablauf für Aktien
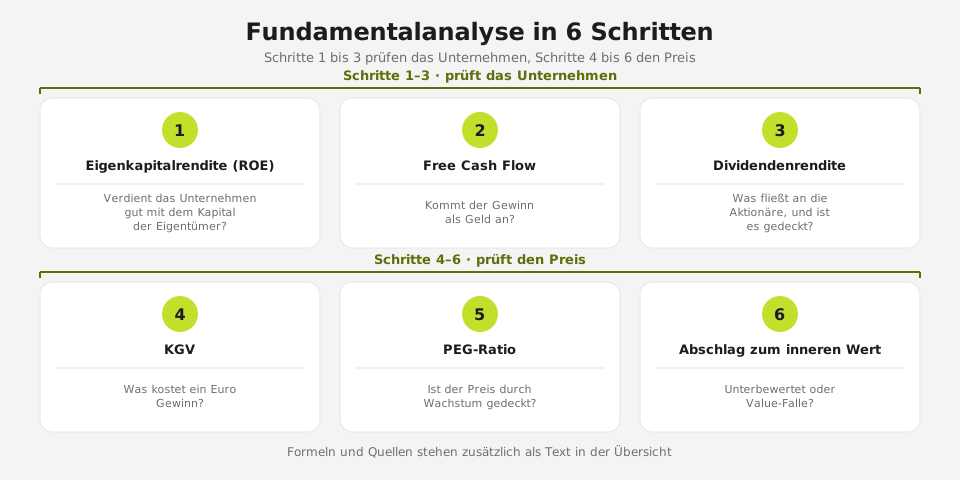
Die Fundamentalanalyse Schritt für Schritt folgt einer festen Reihenfolge: Die Schritte 1 bis 3 prüfen das Unternehmen, die Schritte 4 bis 6 den Preis. Jeder Schritt hat eine Leitfrage, eine Kennzahl mit Formel und eine typische Falle. Feste Grenzwerte gibt es nicht. Die Übersicht ist deine Checkliste, jede Kennzahl vertieft ein eigener Leitfaden.
Fundamentalanalyse-Kennzahlen: die sechs Schritte im Überblick
| Schritt | Leitfrage | Kennzahl | Formel | aus dem Abschluss | typische Falle | thematisch nächster Score | Quelle der Formel |
|---|---|---|---|---|---|---|---|
| 1 | Verdient das Unternehmen gut mit dem Kapital seiner Eigentümer? | Eigenkapitalrendite (ROE) | Jahresüberschuss ÷ Eigenkapital | GuV, Bilanz | Verschuldung hebt den Wert | Qualitäts-Score | Damodaran, NYU Stern |
| 2 | Kommt der Gewinn als Geld an? | Free Cash Flow | operativer Cashflow − Investitionen | Kapitalflussrechnung | Buchgewinn ohne Cash | Qualitäts-Score | Kategorien nach IAS 7 |
| 3 | Was fließt an die Aktionäre, und ist es gedeckt? | Dividendenrendite | Dividende je Aktie ÷ Kurs | Gewinnverwendung, Kapitalflussrechnung | hohe Rendite durch gefallenen Kurs | Dividenden-Score | Damodaran, NYU Stern (Quelle wie Schritt 1) |
| 4 | Was kostet ein Euro Gewinn? | KGV | Kurs ÷ Gewinn je Aktie | GuV (Ergebnis je Aktie) | Gewinn auf dem Zyklushoch | Bewertungs-Score | Gewinn je Aktie nach IAS 33 |
| 5 | Ist der Preis durch Wachstum gedeckt? | PEG-Ratio | KGV ÷ erwartetes jährliches Gewinnwachstum in % | GuV plus Analystenschätzungen | Schätzungen ändern sich | Wachstums-Score, Revisions-Score | Damodaran, PE Ratio by Sector, Stand Januar 2026 |
| 6 | Unterbewertet oder Value-Falle? | Abschlag zum inneren Wert | (innerer Wert − Kurs) ÷ innerer Wert | alle drei Teile, DCF-Schätzung | günstig, weil das Geschäft schrumpft | Bewertungs-Score zusammen mit Qualitäts-Score | Konzept nach Graham/Dodd, Formel als Definition dieser Seite |
Weitere Kennzahlen der Fundamentalanalyse
| Kennzahl | Formel | prüft |
|---|---|---|
| KBV (Kurs-Buchwert-Verhältnis) | Kurs ÷ Buchwert je Aktie | Bewertung gegen die Substanz, vor allem bei Banken |
| KUV (Kurs-Umsatz-Verhältnis) | Marktkapitalisierung ÷ Umsatz | Bewertung, wenn kein Gewinn vorliegt |
| EV/EBITDA | Enterprise Value ÷ EBITDA | Bewertung des Gesamtunternehmens inklusive Nettoschulden |
| Eigenkapitalquote | Eigenkapital ÷ Bilanzsumme | Bilanzstabilität (Schritt 1) |
| Nettoverschuldung ÷ EBITDA | Nettoverschuldung ÷ EBITDA | Verschuldung im Verhältnis zum operativen Ergebnis (Schritt 1) |
| EBIT-Marge | EBIT ÷ Umsatz | Rentabilität des laufenden Geschäfts (Schritt 1) |
| Umsatzwachstum (CAGR) | mittleres jährliches Wachstum über mehrere Jahre | Wachstum aus dem Geschäft statt aus der Marge (Schritt 5) |
KBV, KUV und EV/EBITDA vertieft der Leitfaden unterbewertete Aktien. Eigenkapitalquote, Verschuldung und Marge gehören zur Gegenprobe in Schritt 1, das Umsatzwachstum zu Schritt 5.
Schritt 1: Geschäftsmodell und Rentabilität (Eigenkapitalrendite)
Leitfrage: Wie verdient das Unternehmen sein Geld, und wie viel bleibt davon für die Eigentümer? Beginne qualitativ: Welche Produkte, Kunden und Segmente tragen den Umsatz? Das zeigt der Segmentbericht im Geschäftsbericht. Dann die Kennzahl: Die Eigenkapitalrendite, kurz ROE für Return on Equity, teilt den Jahresüberschuss durch das Eigenkapital. So definiert sie auch Aswath Damodaran (NYU Stern). Die Falle: Schulden heben den ROE. Wer mit wenig Eigenkapital und viel Fremdkapital arbeitet, zeigt eine hohe Rendite auf ein kleines Fundament. Aktienrückkäufe verkleinern das Eigenkapital zusätzlich. Lies deshalb die Eigenkapitalquote gegen, also Eigenkapital ÷ Bilanzsumme, und die Nettoverschuldung im Verhältnis zum EBITDA. Steigen die Schulden schneller als das operative Ergebnis, wächst das Risiko, auch wenn der ROE gut aussieht. Die EBIT-Marge, EBIT ÷ Umsatz, zeigt, wie viel vom Umsatz operativ bleibt. Gesamtkapitalrendite und ROCE betrachten das gesamte eingesetzte Kapital. Thematisch am nächsten liegt der Qualitäts-Score, sortiert in der Qualitäts-Rangliste. Eine Auswahl mit Erklärung der Strategie zeigt Qualitätsaktien.
Schritt 2: Gewinnqualität (Free Cash Flow)
Leitfrage: Kommt der Gewinn als Geld in der Kasse an? Der Jahresüberschuss ist eine Buchgröße, der Cashflow zeigt Zahlungen. Die Kapitalflussrechnung trennt laut IAS 7 drei Bereiche: laufende Geschäftstätigkeit, Investitionstätigkeit und Finanzierungstätigkeit. Daraus ergibt sich der Free Cash Flow in der verbreiteten Kurzform: operativer Cashflow minus Investitionen. Damodaran rechnet für den Free Cash Flow an die Eigentümer genauer und berücksichtigt auch Working Capital und Schuldenaufnahme. Vergleiche deshalb nur Werte mit derselben Definition. Die Falle: Gewinn ohne Cash. Ein Einmalertrag aus dem Verkauf einer Beteiligung hebt den Jahresüberschuss, nicht das laufende Geschäft. Steigen die Forderungen schneller als der Umsatz, ist Umsatz gebucht, aber noch nicht bezahlt. Liegt der Free Cash Flow über mehrere Jahre deutlich unter dem Gewinn, trägt der Gewinn weniger, als er zeigt.
Schritt 3: Ausschüttung (Dividendenrendite)
Leitfrage: Was fließt an die Aktionäre zurück, und ist es gedeckt? Die Dividendenrendite teilt die Dividende je Aktie durch den aktuellen Kurs, so auch bei Damodaran. Die Gegenprobe kommt aus Schritt 2: Deckt der Free Cash Flow die Ausschüttung, oder zahlt das Unternehmen aus der Substanz? Die Falle: Eine hohe Rendite entsteht oft durch einen gefallenen Kurs. Sinkt danach die Dividende, war die Rendite nur eine Rechengröße. 3M erklärte für das erste Quartal 2024 noch 1,51 US-Dollar je Aktie (3M, 06.02.2024), für das zweite 0,70 US-Dollar (3M, 14.05.2024). Schüttet ein Unternehmen nichts aus, gibt es Kapital womöglich über einen Aktienrückkauf zurück. Nach Score sortierte Titel zeigt die Rangliste Dividendenaktien.
Schritt 4: Bewertung (KGV)
Leitfrage: Was kostet ein Euro Gewinn? Das KGV, das Kurs-Gewinn-Verhältnis, teilt den Kurs durch den Gewinn je Aktie. Wie Unternehmen diesen Gewinn ermitteln, regelt IAS 33. Auf Unternehmensebene liefert Marktkapitalisierung ÷ Jahresüberschuss annähernd dasselbe. Eine feste Grenze für ein günstiges KGV gibt es nicht; Maßstab sind Branche und eigene Historie. Wie weit Branchen auseinanderliegen, zeigt der Damodaran-Datensatz für US-Unternehmen, Stand Januar 2026. Er teilt den Börsenwert durch den Gewinn der letzten zwölf Monate, nur profitable Firmen: Großbanken 14,2, Software 37,5. Die Falle: Auf dem Gewinnhöhepunkt eines Zyklus wirkt das KGV am niedrigsten, etwa in der Autoindustrie mit BMW. Schreibt ein Unternehmen Verluste, hilft das KUV, bei Banken das KBV; beide stehen in der Tabelle der weiteren Kennzahlen. Thematisch am nächsten liegt der Bewertungs-Score in der Bewertungs-Rangliste.
Schritt 5: Wachstum einrechnen (PEG-Ratio)
Leitfrage: Ist der Preis durch Wachstum gedeckt? Die PEG-Ratio teilt das KGV durch das erwartete jährliche Gewinnwachstum in Prozent. Im Deutschen heißt sie auch KGWV, Kurs-Gewinn-Wachstums-Verhältnis. So rechnet auch Damodaran: Sein Branchendatensatz führt die PEG-Ratio als Branchen-KGV geteilt durch das erwartete Gewinnwachstum der nächsten fünf Jahre (Stand Januar 2026). Ein hohes KGV kann so vertretbar wirken, ein niedriges teuer. Ergänze das Umsatzwachstum der letzten Jahre als CAGR: Wächst der Gewinn ohne den Umsatz, kommt der Zuwachs aus der Marge, nicht aus mehr Geschäft. Die Falle: Das Wachstum im Nenner ist eine Schätzung von Analysten, keine Tatsache und keine Prognose von Market Jury. Schätzungen ändern sich. Ob Analysten ihre Erwartungen anheben oder senken, misst der Revisions-Score in der Rangliste Analysten-Revisionen. Titel mit starkem Wachstums-Score ordnet die Rangliste Wachstumsaktien.
Schritt 6: Gesamtbild und Abschlag zum inneren Wert
Leitfrage: Passt der Preis zum Unternehmen? Eine niedrige Bewertung aus den Schritten 4 und 5 ist nur dann ein Hinweis, wenn die Schritte 1 bis 3 tragen: gute Rentabilität, Gewinn mit Cash, gedeckte Ausschüttung. Fehlt das, droht die Value-Falle: Die Aktie ist günstig, weil das Geschäft schrumpft, und bleibt es. Wer einen inneren Wert geschätzt hat, rechnet den Abschlag zum inneren Wert: (innerer Wert − Kurs) ÷ innerer Wert. Je größer der Abschlag, desto mehr Fehler in den Annahmen verträgt die Rechnung. Das Ergebnis ist eine Hypothese, die du mit jedem Quartalsbericht überprüfst, keine Entscheidung: „notiert nach dieser Rechnung unter dem inneren Wert“, nicht „muss steigen“. Wie du solche Titel systematisch suchst, zeigt die Seite unterbewertete Aktien. Eine nach Score sortierte Liste mit Erklärung der Strategie bietet die Rangliste Value-Aktien.
Fundamentalanalyse-Beispiel: die 6 Schritte an einer Aktie (Stand: 01.10.2026)
Ein Fundamentalanalyse-Beispiel zeigt, wie die Schritte zusammenspielen. Das Modul spielt sie an SAP durch: je Schritt das Rating des thematisch nächsten Scores von Stark bis Schwach, mit dem Datum der Berechnung. Ein Rating ersetzt keine Kennzahl. Es zeigt, wo sich der Blick in den Geschäftsbericht lohnt. Eine Gesamtwertung bildet das Modul nicht. Darunter steht dieselbe Rechnung mit Kennzahlen an einer erfundenen Beispiel-AG mit runden Werten, damit jede Formel nachvollziehbar bleibt. Die echten Zahlen prüfst du im Geschäftsbericht und im Analyse-Werkzeug.
Beispiel-Aktie: SAP
SAP SE (SAP.DE) · XETRA · Radar
| Schritt | Thematisch nächster Score | Rating |
|---|---|---|
| 1 Eigenkapitalrendite | Qualitäts-Score | Stark |
| 2 Free Cash Flow | Qualitäts-Score (Earnings-Score als Ergänzung) | Stark (Earnings: Eher stark) |
| 3 Dividendenrendite | Dividenden-Score | Neutral |
| 4 KGV | Bewertungs-Score | Stark |
| 5 PEG-Ratio | Wachstums-Score, Revisions-Score | Eher schwach / Neutral |
| 6 Abschlag zum inneren Wert | – | ohne eigenes Rating (Zusammenschau) |
Ein Rating ersetzt keine Kennzahl, Aktualisierung nächtlich. computed_at 2026-10-17T06:24:04.736Z
Bei SAP sticht Schritt 4 (KGV) mit dem stärksten Rating hervor (Bewertungs-Score: Stark). Am schwächsten zeigt sich Schritt 5 (PEG-Ratio) (Wachstums-Score: Eher schwach). Stand computed_at 2026-10-17T06:24:04.736Z.
Rechenbeispiel Beispiel-AG (illustrativ, keine reale Aktie, runde Werte, 100 Mio. Aktien)
| Schritt | Ausgangswerte | Rechnung | Ergebnis |
|---|---|---|---|
| 1 Eigenkapitalrendite | Jahresüberschuss 300 Mio. €, Eigenkapital 2.000 Mio. € | 300 ÷ 2.000 | 15 % |
| 2 Free Cash Flow | operativer Cashflow 420 Mio. €, Investitionen 150 Mio. € | 420 − 150 | 270 Mio. €, das sind 90 % des Jahresüberschusses |
| 3 Dividendenrendite | Dividende je Aktie 1,20 Euro, Kurs 45 Euro | 1,20 ÷ 45 | 2,7 %; Ausschüttung 120 Mio. €, durch 270 Mio. € Free Cash Flow gedeckt |
| 4 KGV | Kurs 45 €, Gewinn je Aktie 3 € (300 Mio. € ÷ 100 Mio. Aktien) | 45 ÷ 3 | 15 |
| 5 PEG-Ratio | KGV 15, angenommenes Gewinnwachstum 10 % pro Jahr | 15 ÷ 10 | 1,5 |
| 6 Abschlag zum inneren Wert | angenommener innerer Wert 55 € aus einer DCF-Schätzung, Kurs 45 € | (55 − 45) ÷ 55 | rund 18 % |
Ergebnis der Beispiel-AG: eine Hypothese. Sie notiert nach dieser Rechnung unter dem inneren Wert, solange die Annahmen halten.
Top down, bottom up: zwei Ansätze der Fundamentalanalyse
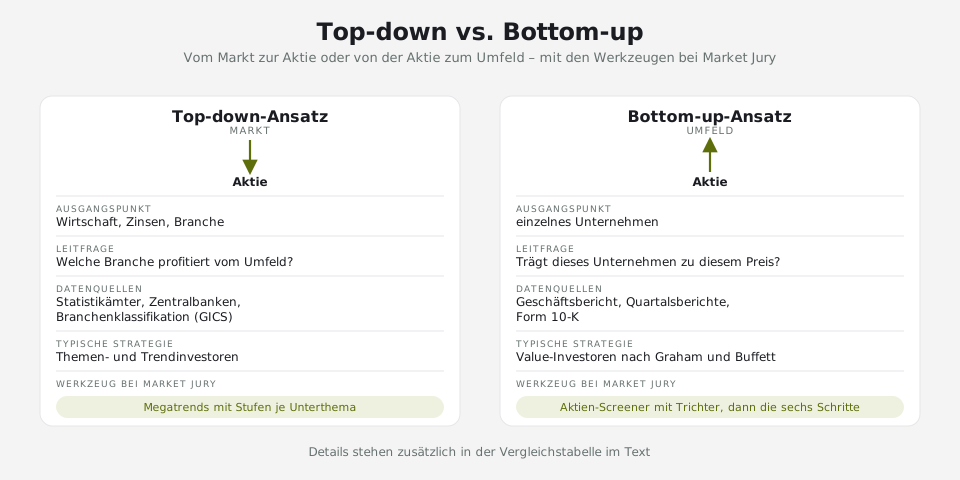
Top-down und Bottom-up beschreiben zwei Denkrichtungen, von der Informatik bis zum Management: vom Großen ins Kleine oder vom Kleinen ins Große. In der Fundamentalanalyse heißt das: Entweder du beginnst bei Wirtschaft und Branche und endest bei der Aktie, oder du beginnst bei der einzelnen Aktie und prüfst das Umfeld danach.
Top-down-Ansatz: vom Markt über die Branche zur Aktie
Der Top-down-Ansatz arbeitet in drei Stufen. Die Globalanalyse fragt nach Konjunktur, Zinsen und Inflation. Daten dazu veröffentlichen das Statistische Bundesamt, die Europäische Zentralbank und die Deutsche Bundesbank. Die Branchenanalyse fragt, welche Branchen von diesem Umfeld profitieren und welche leiden. Als Raster dient oft der Global Industry Classification Standard (GICS), den MSCI und S&P Dow Jones Indices gemeinsam pflegen, mit vier Ebenen vom Sektor bis zur Subbranche. Erst die Unternehmensanalyse prüft einzelne Titel mit den sechs Schritten. Eine Top-down-Analyse bilden bei Market Jury die Megatrends ab: Zehn Trends ordnen Aktien über Unterthemen zu, je mit einer Stufe von Kern bis Gegenwind, etwa bei Halbleiter-Aktien. Die Zuordnung ist keine Bewertung, und einen Makro-Ausblick enthält sie nicht.
Bottom-up-Ansatz: erst die Aktie, dann das Umfeld
Der Bottom-up-Ansatz dreht die Reihenfolge um: Zuerst steht das einzelne Unternehmen mit Geschäftsmodell, Bilanz und Bewertung, das Umfeld dient als Gegenprobe. Eine Bottom-up-Analyse fragt also nicht, welche Branche vorn liegt, sondern ob dieses Unternehmen zu diesem Preis trägt, auch in einer Branche, die gerade niemand beachtet. Typisch ist der Ansatz für Value-Investoren in der Tradition von Graham und Buffett. Für den Bottom-up-Ansatz bei Aktien steht bei Market Jury der Trichter des Screeners. Jede Aktie läuft einzeln durch feste Regeln und landet in einer der Stufen Markt, Radar, Beobachtung oder Kern. Diese Regeln prüfen Marktkapitalisierung, Volumen, Kurs und Auffälligkeiten im Handel, keine Bilanzkennzahlen. Die Fundamentalanalyse setzt danach an.
Top down vs. bottom up: welcher Ansatz wann passt
Top down vs. bottom up ist keine Frage von besser oder schlechter. Top-down passt, wenn du eine These über Wirtschaft oder Technologie hast und die Unternehmen dazu suchst. Bottom-up passt, wenn du Einzelwerte gründlich prüfen willst, unabhängig davon, was der Markt gerade beachtet. Viele Anleger kombinieren beides: Der Trend liefert Kandidaten, die sechs Schritte sortieren sie aus. Umgekehrt kann eine gute Bottom-up-Prüfung an der Globalanalyse scheitern, wenn etwa steigende Zinsen ein hoch verschuldetes Unternehmen belasten.
Top down vs. bottom up im Vergleich
| Top-down-Ansatz | Bottom-up-Ansatz | |
|---|---|---|
| Ausgangspunkt | Wirtschaft, Zinsen, Branche | einzelnes Unternehmen |
| Leitfrage | Welche Branche profitiert vom Umfeld? | Trägt dieses Unternehmen zu diesem Preis? |
| Datenquellen | Statistikämter, Zentralbanken, Branchenklassifikation (GICS) | Geschäftsbericht, Quartalsberichte, Form 10-K |
| typische Strategie | Themen- und Trendinvestoren | Value-Investoren nach Graham und Buffett |
| Werkzeug bei Market Jury | Megatrends mit Stufen je Unterthema | Aktien-Screener mit Trichter, dann die sechs Schritte |
Fundamentalanalyse oder Chartanalyse: der Unterschied
Die Fundamentalanalyse fragt, was ein Unternehmen wert ist. Die Chartanalyse, auch technische Analyse genannt, fragt, wie sich der Kurs verhält. Die eine liest Geschäftsberichte, die andere Kursverläufe, Volumen und Formationen. Ein Entweder-oder ist das nicht: Viele Anleger wählen Titel fundamental aus und nutzen den Chart für den Zeitpunkt. Ein Titel kann fundamental günstig wirken und im Chart weiter fallen. Dann widersprechen sich die Methoden, und beide Befunde gehören in die Einschätzung. Wie Formationen entstehen und gelesen werden, erklärt Chartanalyse lernen. Das Werkzeug Chartmuster prüft jede Nacht die Kursverläufe auf fünf fest definierte Formationen. Für das Kursverhalten steht bei Market Jury der Trend-Score. Sein Gegenpol zur Bilanz ist unter den Agenten der Momentum Agent: Er folgt dem Markt, nicht dem Geschäftsbericht. Trefferquoten nennt diese Seite für keine der beiden Methoden.
| Fundamentalanalyse | Chartanalyse (technische Analyse) | |
|---|---|---|
| Frage | Was ist das Unternehmen wert? | Wie verhält sich der Kurs? |
| Daten | Bilanz, GuV, Kapitalflussrechnung, Bewertung | Kurs, Volumen, Formationen |
| Zeithorizont | eher Quartale und Jahre | eher Tage bis Monate |
| Werkzeuge bei Market Jury | Aktien-Screener, Analyse-Werkzeug, Ranglisten nach Bewertung und Qualität | Chartmuster, Trend-Rangliste |
| Bezugs-Score | Bewertungs-Score, Qualitäts-Score | Trend-Score |
| Agent | Value Agent | Momentum Agent |
Kern-Titel im Fundamental-Check: Bewertung, Qualität, Dividende, Wachstum (Stand: 01.10.2026)
Ein Beispiel-Screening nach Kennzahlen gibt der Aktien-Screener nicht aus. Er ist ein Verhaltens-Screener, der Aktien nach Marktdaten in Stufen einordnet, ohne Kennzahl-Filter. Die Tabelle zeigt deshalb Titel aus der Kern-Tabelle, die beim Bewertungs-Score und beim Qualitäts-Score mindestens „Eher stark“ zeigen. Daneben stehen Dividenden-Score und Wachstums-Score als Spalten.
Kern-Titel im Fundamental-Check
| Rang | Name | Ticker | Börse | Land | Sektor | Bewertung | Qualität | Dividende | Wachstum | Trichter-Stufe |
|---|---|---|---|---|---|---|---|---|---|---|
| 1 | Home Bancshares, Inc. | HOMB | NYSE | US | Finanzdienstleistungen | Stark | Stark | Stark | Schwach | Kern |
| 2 | Alphabet Inc. | GOOGL | NASDAQ | US | Kommunikation & Medien | Stark | Stark | Neutral | Eher stark | Kern |
| 3 | Broadcom Inc. | AVGO | NASDAQ | US | Technologie | Stark | Eher stark | Stark | Neutral | Kern |
| 4 | SK hynix Inc. | SKHY | NASDAQ | KR | Technologie | Stark | Eher stark | Neutral | Stark | Kern |
| 5 | SAP SE | SAP | NYSE | DE | Technologie | Stark | Stark | Neutral | Eher schwach | Kern |
| 6 | Phillips 66 | PSX | NYSE | US | Energie | Stark | Eher stark | Schwach | Stark | Kern |
| 7 | Intuit Inc. | INTU | NASDAQ | US | Technologie | Eher stark | Eher stark | Stark | Stark | Kern |
| 8 | EOG Resources, Inc. | EOG | NYSE | US | Energie | Stark | Stark | Schwach | Neutral | Kern |
| 9 | TE Connectivity plc | TEL | NYSE | IE | Technologie | Stark | Eher stark | Stark | Eher schwach | Kern |
| 10 | Xylem Inc. | XYL | NYSE | US | Industrie | Eher stark | Stark | Stark | Eher schwach | Kern |
| 11 | SS&C Technologies Holdings, Inc. | SSNC | NASDAQ | US | Technologie | Stark | Eher stark | Stark | Eher schwach | Kern |
| 12 | Rollins, Inc. | ROL | NYSE | US | Industrie | Stark | Eher stark | Stark | Schwach | Kern |
| 13 | Masco Corporation | MAS | NYSE | US | Grundstoffe | Stark | Eher stark | Stark | Eher schwach | Kern |
| 14 | CoStar Group, Inc. | CSGP | NASDAQ | US | Immobilien | Stark | Stark | Neutral | Neutral | Kern |
| 15 | Duolingo, Inc. | DUOL | NASDAQ | US | Technologie | Stark | Eher stark | Neutral | Stark | Kern |
| 16 | Armstrong World Industries, Inc. | AWI | NYSE | US | Grundstoffe | Stark | Stark | Eher stark | Neutral | Kern |
| 17 | Freshworks Inc. | FRSH | NASDAQ | US | Technologie | Stark | Eher stark | Neutral | Stark | Kern |
| 18 | Marathon Petroleum Corporation | MPC | NYSE | US | Energie | Stark | Eher stark | Eher stark | Eher schwach | Kern |
| 19 | Valero Energy Corporation | VLO | NYSE | US | Energie | Stark | Eher stark | Eher stark | Eher schwach | Kern |
| 20 | Nu Holdings Ltd. | NU | NYSE | BR | Finanzdienstleistungen | Stark | Eher stark | Neutral | Eher stark | Kern |
Quelle: nächtliche Score-Berechnung laut Methodik, Sektor und Land aus dem Datenanbieter von Market Jury. Kein Gesamtranking. computed_at 2026-10-17T06:24:04.736Z
Verteilung nach Sektor und Land
| Sektor | Anzahl | Anteil |
|---|---|---|
| Technology | 8 | 40 % |
| Energy | 4 | 20 % |
| Financial Services | 2 | 10 % |
| Industrials | 2 | 10 % |
| Basic Materials | 2 | 10 % |
| Communication Services | 1 | 5 % |
| Real Estate | 1 | 5 % |
| Land | Anzahl | Anteil |
|---|---|---|
| US | 16 | 80 % |
| KR | 1 | 5 % |
| DE | 1 | 5 % |
| IE | 1 | 5 % |
| BR | 1 | 5 % |
Quelle: Zuordnung des Datenanbieters von Market Jury. computed_at 2026-10-17T06:24:04.736Z
Sektor Technology stellt mit 8 Titeln die meisten Kern-Titel in der Tabelle, Land US führt mit 16 Titeln. Zusätzlich zeigen 11 Titel beim Dividenden-Score und 7 beim Wachstums-Score mindestens „Eher stark". Am häufigsten trägt der Bewertung-Score die Auswahl (20 von 20 Titeln). Stand computed_at 2026-10-17T06:24:04.736Z.
Zur Abgrenzung: Die Ranglisten Qualitätsaktien, Dividendenaktien, Value-Aktien und Wachstumsaktien sortieren nach je einem Score. Hier zählt, dass ein Titel in mehreren Spalten zugleich trägt. Das ist die Logik der sechs Schritte.
Fundamentalanalyse im Regelwerk der fünf Agenten
Dieselben sechs Schritte, fünf Regelwerke: Jeder Agent führt ein virtuelles Musterdepot nach festen Kauf-, Verkaufs- und Positionsgrößen-Regeln, jede Depotänderung ist per OpenTimestamps auf Bitcoin verankert. Der Value Agent liest beide Hälften: die Ertragskraft aus den Schritten 1 und 2, den Preis aus den Schritten 4 und 6. Ein niedriges KGV ohne belegte Ertragskraft ist für ihn eine Value-Falle. Der Dividende Agent stützt sich auf die Schritte 2 und 3: Ist die Ausschüttung durch den freien Cashflow gedeckt, und wie lange reicht die Historie? Der Growth Agent liest Schritt 5 mit Wachstums-Score und Revisions-Score und akzeptiert ein höheres KGV, wenn Umsatz und Aufträge das Wachstum tragen. Der Contrarian Agent nutzt Schritt 6 als Beleg, wenn der Sentiment-Score eine einseitige Stimmung zeigt. Der Momentum Agent liest den Trend-Score; die sechs Schritte tragen sein Regelwerk nicht. Wo die Agenten bei einem Titel auseinanderliegen, streiten sie öffentlich in der Arena.
Agenten-Block Fundamentalanalyse
Der von Jonas freigegebene Satz je Agent zu den genutzten Schritten fehlt noch (Blocker Kategorie 4, siehe MJ-163) — Datenspalten darunter sind live.
| Agent | Bezugs-Score(s) | Beleg |
|---|---|---|
| Value Agent | Qualitäts-Score (Schritte 1–2), Bewertungs-Score (Schritte 4 und 6) | OpenTimestamps |
| Dividende Agent | Qualitäts-Score (Schritt 2, Gewinnqualität), Dividenden-Score (Schritt 3) | OpenTimestamps |
| Growth Agent | Wachstums-Score, Revisions-Score (Schritt 5) | OpenTimestamps |
| Contrarian Agent | Bewertungs-Score (Schritt 6), Sentiment-Score | OpenTimestamps |
| Momentum Agent | Trend-Score (außerhalb der sechs Schritte) | OpenTimestamps |
Was die Agenten kaufen und verkaufen, wird dokumentiert, mit Zeitstempel. Einsehbar wird es mit dem Depot-Launch; über die Warteliste bekommst du früher Zugang zu den Agenten-Depots, sobald wir sie öffnen.
So prüfst du eine Aktie fundamental selbst
Fundamentalanalyse lernen heißt üben, am besten an einer Aktie, die du kennst. Vier Schritte, die ersten drei ohne Konto:
- Vorauswahl treffen: Öffne die Kern-Tabelle im Aktien-Screener und lies die Spalten Bewertung, Qualität, Dividende und Wachstum.
- Die sechs Schritte abarbeiten: Nimm die Kennzahlen-Übersicht als Checkliste und öffne je Kennzahl den Leitfaden. Wer die Fundamentalanalyse in Excel führt, legt je Schritt eine Zeile mit Formel, Wert, Quelle und Berichtsdatum an. Eine fertige Excel-Vorlage bietet Market Jury nicht; die Übersicht ist das Raster dafür.
- Zahlen gegenprüfen: Lies die Werte im Geschäftsbericht auf der IR-Seite nach, bei US-Titeln im Form 10-K über SEC EDGAR.
- Im Analyse-Werkzeug prüfen: Aktie eingeben, optional eine Frage stellen, alle fünf oder einzelne Agenten wählen und die Tiefe festlegen (Schnellcheck, Vollanalyse oder Deep Dive). Du bekommst fünf Einschätzungen mit Begründung und Quellen. Als Fundamentalanalyse-Tool startet es kostenlos: Nach der Registrierung ohne Kreditkarte hast du 4 Gratis-Credits.
Die Entscheidung nimmt dir keines der Werkzeuge ab. Wer ganz am Anfang steht, liest vorher Aktien für Anfänger.
Häufige Fragen
Was ist eine Fundamentalanalyse?
Eine Fundamentalanalyse bewertet eine Aktie anhand der Zahlen des Unternehmens und seines Umfelds statt anhand des Kursverlaufs. Sie nutzt Bilanz, Gewinn- und Verlustrechnung und Kapitalflussrechnung, um Rentabilität, Cashflow, Ausschüttung und Bewertung zu prüfen. Ziel ist eine Einschätzung des inneren Werts: eine Schätzung unter Annahmen, die du mit jedem neuen Geschäftsbericht überprüfst.
Wie macht man eine Fundamentalanalyse?
Du gehst in sechs Schritten vor: Rentabilität mit der Eigenkapitalrendite, Gewinnqualität mit dem Free Cash Flow, Ausschüttung mit der Dividendenrendite. Dann folgen Bewertung mit dem KGV, Wachstum mit der PEG-Ratio und zum Schluss das Gesamtbild mit dem Abschlag zum inneren Wert. Die ersten drei Schritte prüfen das Unternehmen, die letzten drei den Preis. Das Ergebnis ist eine Hypothese, keine Kaufentscheidung.
Welche Kennzahlen sind wichtig bei der Fundamentalanalyse?
Die wichtigsten Kennzahlen der Fundamentalanalyse sind Eigenkapitalrendite (Jahresüberschuss ÷ Eigenkapital), Free Cash Flow (operativer Cashflow − Investitionen) und Dividendenrendite (Dividende je Aktie ÷ Kurs). Den Preis prüfen KGV (Kurs ÷ Gewinn je Aktie) und PEG-Ratio (KGV ÷ erwartetes Gewinnwachstum). Für Bilanz und Marge kommen Eigenkapitalquote, Nettoverschuldung ÷ EBITDA und EBIT-Marge hinzu, für die Bewertung KBV, KUV und EV/EBITDA.
Was ist der Unterschied zwischen Fundamentalanalyse und technischer Analyse?
Die Fundamentalanalyse bewertet das Unternehmen, die technische Analyse das Kursverhalten. Die eine liest Bilanz, GuV und Kapitalflussrechnung und fragt nach dem inneren Wert, mit Blick auf Quartale und Jahre. Die andere liest Kurs, Volumen und Formationen und fragt nach Trend und Zeitpunkt, meist über Tage bis Monate. Beide schließen sich nicht aus; die Grundlagen erklärt die Seite Chartanalyse lernen.
Wie lerne ich Fundamentalanalyse?
Am besten lernst du Fundamentalanalyse an einer Aktie, die du kennst, mit ihrem letzten Geschäftsbericht. Arbeite die sechs Schritte der Reihe nach ab, rechne jede Kennzahl einmal selbst und lies dazu den passenden Leitfaden. Vergleiche dein Ergebnis danach mit den fünf Einschätzungen im Analyse-Werkzeug. Abweichungen zeigen, welche Annahme du anders gesetzt hast.
Die Inhalte stellen keine Anlageberatung dar. Investitionen in Wertpapiere sind mit Risiken verbunden. Die Depots der Agenten sind virtuell. Vergangene Entscheidungen lassen keine Rückschlüsse auf zukünftige Entwicklungen zu.