Aktienrückkauf: was er bedeutet und ob er Aktionären nützt
Bei einem Aktienrückkauf kauft ein Unternehmen eigene Aktien von seinen Aktionären zurück und bezahlt sie aus der eigenen Kasse. Neben der Dividende ist das der zweite Weg, Geld an die Eigentümer auszuschütten; im Englischen heißt er Buyback. Diese Seite rechnet vor, wie sich Aktienanzahl, Gewinn je Aktie und KGV verändern, und vergleicht den Rückkauf mit der Dividende. Die Frage „gut oder schlecht?“ beantwortet sie abwägend: Es kommt auf Preis, Finanzierung und Netto-Effekt an. Dazu kommen die Regeln nach § 71 AktG, in der EU und den USA, belegte Programme von Apple, Berkshire Hathaway, Allianz und SAP sowie fünf Prüfschritte für dein Depot. Der Artikel ist Teil des Ratgebers von Market Jury.
Was bedeutet Aktienrückkauf?
Die Definition: Ein Aktienrückkauf bedeutet, dass eine Aktiengesellschaft Anteile an sich selbst erwirbt und mit eigenem Geld bezahlt, meist über die Börse. Die zurückgekauften Papiere heißen eigene Aktien. Sie zählen nicht mehr zu den ausstehenden Aktien, also denen in der Hand von Anlegern. Damit ist der Rückkauf das Gegenstück zur Kapitalerhöhung: Dort gibt das Unternehmen neue Aktien aus und sammelt Geld ein. Hier fließt Geld an Aktionäre, und die Aktienanzahl sinkt. Nicht zu verwechseln ist der Rückkauf mit dem Aktiensplit, der die Aktienanzahl ändert, ohne dass Geld fließt.
Aktienrückkaufprogramme: Ablauf von der Ermächtigung bis zum Einzug
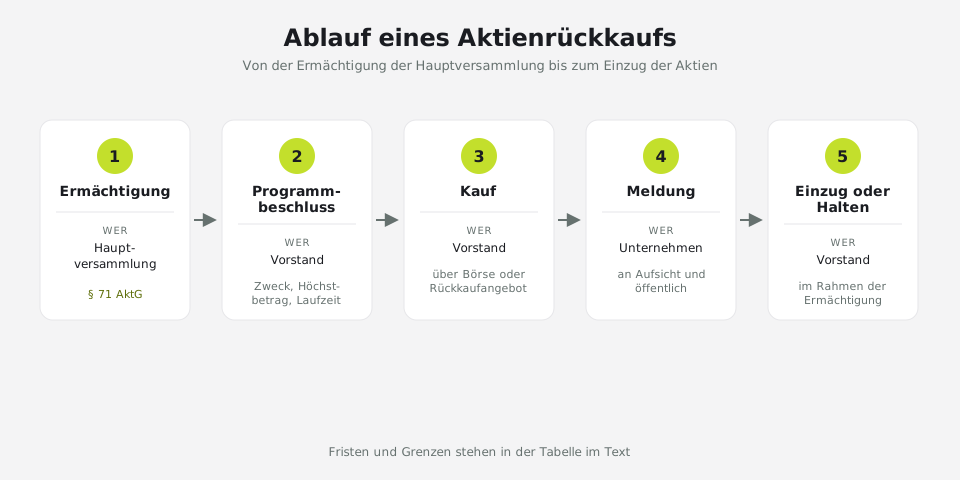
Aktienrückkaufprogramme sind Rückkäufe mit vorab veröffentlichtem Rahmen. Das Unternehmen gibt bekannt, wofür es kauft, wie viel Geld es höchstens einsetzt, wie viele Aktien es höchstens erwirbt und wie lange das Programm läuft. In Deutschland steht am Anfang eine Ermächtigung der Hauptversammlung nach § 71 AktG (Grenzen in der Tabelle). Auf dieser Grundlage beschließt der Vorstand das konkrete Programm und gibt es bekannt; ist der Beschluss eine Insiderinformation, als Ad-hoc-Mitteilung. Gekauft wird über die Börse oder per öffentlichem Rückkaufangebot. Dabei können alle Aktionäre ihre Aktien zu einem festen Preis oder in einer Preisspanne andienen. Am Ende zieht das Unternehmen die Aktien ein oder behält sie.
| Phase | Wer entscheidet | Rechtsgrundlage | Veröffentlichung | Quelle |
|---|---|---|---|---|
| Ermächtigung | Hauptversammlung | § 71 Abs. 1 Nr. 8 AktG: höchstens fünf Jahre, bis zu 10 % des Grundkapitals | Tagesordnung und Beschluss der Hauptversammlung | § 71 AktG |
| Programmbeschluss | Vorstand | Ermächtigung der Hauptversammlung | vor Handelsbeginn: Zweck, Höchstbetrag, Höchstzahl der Aktien, Laufzeit | Art. 2 Delegierte Verordnung (EU) 2016/1052 |
| Kauf | Vorstand, ausgeführt über die Börse oder per Angebot | Art. 5 MAR, Art. 3 und 4 Delegierte Verordnung (EU) 2016/1052 | keine eigene | EUR-Lex |
| Meldung | Unternehmen | Art. 2 Delegierte Verordnung (EU) 2016/1052 | an die Aufsicht und öffentlich, spätestens am Ende des siebten Handelstags nach dem Geschäft; mindestens fünf Jahre abrufbar | EUR-Lex |
| Einzug oder Halten | Vorstand im Rahmen der Ermächtigung | § 71 Abs. 2 AktG: Bestand eigener Aktien insgesamt höchstens 10 % des Grundkapitals | Mitteilung des Unternehmens, Bericht an die nächste Hauptversammlung | § 71 AktG |
Einziehen oder halten: was mit eigenen Aktien passiert
Will das Unternehmen die Aktien einziehen, werden sie vernichtet, und die Aktienanzahl sinkt dauerhaft. Hält es sie dagegen als eigene Aktien, kann es sie später wieder ausgeben, etwa als Mitarbeiteraktien oder als Bezahlung bei einer Übernahme. Solange sie im Bestand liegen, stehen der Gesellschaft aus ihnen nach dem Aktiengesetz keine Rechte zu: Eigene Aktien erhalten keine Dividende und haben kein Stimmrecht. Für Aktionäre zählt deshalb, ob ein Programm den Einzug vorsieht.
Warum kaufen Unternehmen eigene Aktien zurück?
Den Zweck eines Programms muss das Unternehmen vor dem ersten Kauf bekannt geben. In den Begründungen kehren fünf Motive wieder. Sie beschreiben die Sicht des Managements, keinen belegten Nutzen:
- Überschusskapital zurückgeben: Bleibt nach Investitionen Free Cash Flow übrig, für den das Management keine bessere Verwendung sieht, ist der Rückkauf eine Frage der Kapitalallokation.
- Unterbewertung signalisieren: Hält der Vorstand die eigene Aktie für zu niedrig bewertet, kauft er aus seiner Sicht einen Euro Wert für weniger als einen Euro.
- Verwässerung ausgleichen: Mitarbeiteraktien und Aktienoptionen erhöhen die Aktienanzahl; der Rückkauf hält sie stabil.
- Akquisitionswährung schaffen: Gehaltene eigene Aktien kann das Unternehmen bei Übernahmen als Bezahlung einsetzen, ohne neue Aktien auszugeben.
- Kapitalstruktur steuern: Wer mit dem Rückkauf Eigenkapital abbaut, erhöht den Anteil der Schulden an der Finanzierung.
Wie ein Aktienrückkauf Aktienanzahl, Gewinn je Aktie und KGV verändert
Drei Fragen stellen Analysten nach jeder Rückkaufmeldung: Wie viele Aktien bleiben übrig? Wie viel Gewinn entfällt auf jede? Was folgt daraus für das Kurs-Gewinn-Verhältnis?
Rechenbeispiel: Gewinn je Aktie vor und nach dem Rückkauf
Das folgende Aktienrückkauf-Beispiel ist vereinfacht und fiktiv. Die Beispiel-AG hat 100 Mio. Aktien, der Kurs steht bei 100 €, der Jahresgewinn bei 500 Mio. €. Der Gewinn je Aktie, englisch Earnings per Share (EPS), beträgt damit 5,00 €, das KGV 20. Nun kauft das Unternehmen für 250 Mio. € eigene Aktien zu 100 € zurück, also 2,5 Mio. Stück, und zieht sie ein. Es bleiben 97,5 Mio. Aktien. Derselbe Gewinn verteilt sich auf weniger Aktien: Der Gewinn je Aktie steigt auf 5,13 €, ein Plus von 2,6 %. Wer 1.000 Aktien hält, besitzt jetzt 2,6 % mehr vom Unternehmen, ohne eine Aktie zugekauft zu haben.
| Beispiel-AG (fiktiv) | Ausgangslage | Rückkauf zu 100 € | Dividende 2,50 € je Aktie | Rückkauf zu 150 € (Wert 100 €) |
|---|---|---|---|---|
| Aktienanzahl | 100 Mio. | 97,5 Mio. | 100 Mio. | 98,33 Mio. |
| Kurs bzw. Wert je Aktie | 100 € | 100 € | 97,50 € | 99,15 € (Wert) |
| Gewinn | 500 Mio. € | 500 Mio. € | 500 Mio. € | 500 Mio. € |
| Gewinn je Aktie | 5,00 € | 5,13 € (+2,6 %) | 5,00 € | 5,08 € (+1,7 %) |
| KGV | 20,0 | 19,5 | 19,5 | 19,5 (auf den Wert) |
| Anteil eines Aktionärs mit 1.000 Aktien | Basis | +2,6 % | unverändert | +1,7 % |
| Vermögen dieses Aktionärs | 100.000 € | 100.000 € | 97.500 € in Aktien + 2.500 € bar | rund 99.150 € |
Gerechnet am 01.10.2026, eigene Rechnung, Werte gerundet. Annahmen: Gewinn konstant, ohne Zinsen auf die Kasse, Steuern und Kosten.
KGV und Kurs: was sich rechnerisch ändert und was nicht
Der Gewinn je Aktie steigt, aber 250 Mio. € haben das Unternehmen verlassen. Der Unternehmenswert sinkt im Beispiel von 10 Mrd. € auf 9,75 Mrd. €, genau um den Kaufpreis; je Aktie bleibt er bei 100 €. Das KGV fällt auf 19,5, weil Geld ohne Ertrag abgeflossen ist, nicht weil das Geschäft besser läuft. Wie sich ein Aktienrückkauf auf den Kurs auswirkt, entscheidet deshalb der Markt, nicht die Formel. Maßgeblich ist der Rückkaufpreis im Verhältnis zum Wert: Kauft das Unternehmen unter Wert, gewinnen die verbleibenden Aktionäre. Kauft es darüber, verlieren sie. Wie du das KGV einordnest, erklärt die eigene Seite.
Eigene Aktien in der Bilanz und im Eigenkapital
In der Bilanz mindert der Rückkauf das Eigenkapital. Nach HGB wird der Nennbetrag eigener Aktien offen vom gezeichneten Kapital abgesetzt und der Rest mit frei verfügbaren Rücklagen verrechnet. Nach IFRS werden eigene Aktien vom Eigenkapital abgezogen. Weil der Gewinn gleich bleibt und das Eigenkapital schrumpft, steigt die Eigenkapitalrendite rechnerisch. Ein Qualitätsbeleg ist das nicht. Bei hohen Rückkäufen kann das Eigenkapital sogar negativ werden.
Aktienrückkauf oder Dividende: zwei Wege der Ausschüttung
Im Rechenbeispiel lässt sich derselbe Betrag auch als Dividende auszahlen: 250 Mio. € auf 100 Mio. Aktien ergeben 2,50 € je Aktie. Nach dem Dividendenabschlag steht der Kurs rechnerisch bei 97,50 €, der Gewinn je Aktie bleibt bei 5,00 €, das KGV liegt ebenfalls bei 19,5. Wer 1.000 Aktien hält, besitzt danach Aktien im Wert von 97.500 € und 2.500 € in bar, zusammen so viel wie nach dem Rückkauf. Vor Steuern und Kosten sind beide Wege rechnerisch gleichwertig.
| Merkmal | Dividende | Aktienrückkauf |
|---|---|---|
| Wer bekommt Geld | alle Aktionäre, gleicher Betrag je Aktie | nur Aktionäre, die verkaufen |
| Aktienanzahl | unverändert | sinkt, wenn das Unternehmen einzieht |
| Wahlfreiheit | keine, die Auszahlung kommt bei allen an | du entscheidest, ob du verkaufst |
| Steuerzeitpunkt in Deutschland | bei Zufluss der Dividende als Kapitalertrag | für Aktionäre, die halten, kein Zufluss; steuerlich zählt erst ein eigener Verkauf |
| Planbarkeit | Beschluss der Hauptversammlung je Geschäftsjahr | Programm mit Höchstbetrag und Laufzeit, Tempo anpassbar |
| Signal | eine Kürzung ist für alle Aktionäre sofort sichtbar | aussagekräftig nur, wenn aus Überschuss und unter Wert gekauft wird |
| Preis | spielt für die Verteilung keine Rolle | entscheidet, ob Wert entsteht oder verloren geht |
Wie viel des Gewinns ein Unternehmen ausschüttet, misst die Ausschüttungsquote; wie hoch die Dividende im Verhältnis zum Kurs ist, die Dividendenrendite. Der Shareholder Yield addiert Dividendenrendite und Rückkaufquote. Titel mit starker Dividendenhistorie zeigt die Rangliste Dividendenaktien. Wo Dividenden in einer Anlagestrategie ihren Platz haben, reißt der Ratgeber in Aktien investieren an.
Aktienrückkauf: gut oder schlecht für Aktionäre?
Die Antwort hängt an drei Punkten: zu welchem Preis das Unternehmen kauft, womit es den Rückkauf bezahlt und ob die Aktienanzahl netto wirklich sinkt. Ein pauschales Ja oder Nein gibt es deshalb nicht.
Vorteile von Aktienrückkäufen
Der wichtigste Vorteil: Wer seine Aktien behält, besitzt nach dem Einzug einen größeren Anteil am Unternehmen und am Gewinn, ohne Geld nachzuschießen. Das Unternehmen bleibt flexibel, weil es Tempo und Umfang an den Free Cash Flow anpassen kann, statt eine Dividende zu kürzen. Finanziert es den Rückkauf aus Überschuss und kauft unter Wert, unterlegt das Management seine Einschätzung mit eigenem Geld.
Nachteile und Kritik an Aktienrückkäufen
Vier Punkte sprechen gegen einen Rückkauf:
- Timing: Kauft die Beispiel-AG zu 150 €, obwohl die Aktie nur 100 € wert ist, erhält sie für 250 Mio. € nur 1,67 Mio. Aktien. Der Gewinn je Aktie steigt um 1,7 %, doch der Wert je verbleibender Aktie fällt auf 99,15 €. Die verkaufenden Aktionäre haben rund 83 Mio. € mehr bekommen, als ihre Aktien wert waren. Ein höherer Gewinn je Aktie beweist also nicht, dass Wert entstanden ist.
- Finanzierung über Schulden: Ein Rückkauf auf Kredit erhöht Verschuldung und Zinslast; das Risiko tragen die verbleibenden Aktionäre.
- Verwässerung: Gibt das Unternehmen parallel Mitarbeiteraktien aus, gleicht der Rückkauf womöglich nur aus. Entscheidend ist die Aktienanzahl netto, nicht das Rückkaufvolumen brutto.
- Entgangene Investitionen: Jeder Euro für den Rückkauf fehlt für Forschung, Anlagen oder Übernahmen.
Ob die Vorstandsvergütung am Gewinn je Aktie hängt, zeigt der Vergütungsbericht. Wenn ja, lohnt ein genauerer Blick auf den Rückkauf.
Regeln für Aktienrückkäufe in Deutschland, der EU und den USA
Deutschland: § 71 AktG und die Ermächtigung der Hauptversammlung
Das Aktiengesetz erlaubt einer AG den Erwerb eigener Aktien nur in den Fällen, die § 71 AktG aufzählt. Dazu zählen die Abwehr eines schweren Schadens, das Angebot an Arbeitnehmer und der Einzug. Der Regelweg für ein Rückkaufprogramm ist die Ermächtigung durch die Hauptversammlung nach § 71 Abs. 1 Nr. 8 AktG. Sie gilt höchstens fünf Jahre, legt den niedrigsten und höchsten Gegenwert fest und erlaubt den Erwerb von bis zu 10 Prozent des Grundkapitals. Unabhängig davon dürfen alle eigenen Aktien zusammen 10 Prozent des Grundkapitals nicht übersteigen (§ 71 Abs. 2 AktG). Ein Handel in eigenen Aktien ist als Zweck ausgeschlossen, und beim Erwerb gilt die Gleichbehandlung der Aktionäre. Über Gründe, Zweck und Umfang unterrichtet der Vorstand die nächste Hauptversammlung.
EU: Safe Harbour nach Art. 5 MAR
Ein Rückkauf könnte nach der Marktmissbrauchsverordnung (MAR) als Insiderhandel oder Marktmanipulation gelten. Art. 5 MAR schafft dafür einen Safe Harbour, eine Ausnahme unter Bedingungen. Die Delegierte Verordnung (EU) 2016/1052 nennt fünf davon:
- Bekanntgabe von Zweck, Höchstbetrag, Höchstzahl der Aktien und Laufzeit vor Handelsbeginn.
- Meldung und Veröffentlichung jedes Geschäfts spätestens am Ende des siebten Handelstags danach, in Deutschland an die BaFin.
- Kein Kauf über dem höheren Wert aus letztem unabhängigem Abschluss und höchstem unabhängigem Angebot.
- Täglich höchstens 25 % des durchschnittlichen Tagesumsatzes am Handelsplatz.
- Kein Verkauf eigener Aktien während des Programms.
USA: SEC Rule 10b-18 und die Steuer auf Aktienrückkäufe
In den USA bietet die SEC mit Rule 10b-18 einen Safe Harbor für Rückkäufe am offenen Markt. Hält ein Unternehmen an einem Handelstag Bedingungen zu Broker, Zeitpunkt, Preis und Volumen ein, gilt der Kauf insoweit nicht als Marktmanipulation. Die Regel ist freiwillig. Hinzu kommt eine Steuer: Auf Rückkäufe nach dem 31.12.2022 zahlen börsennotierte US-Kapitalgesellschaften 1 Prozent des Marktwerts der zurückgekauften Aktien. Grundlage ist 26 U.S.C. § 4501, eingeführt mit dem Inflation Reduction Act (Public Law 117-169 vom 16.08.2022). Steuerschuldner ist das Unternehmen, nicht der Aktionär. Die Bemessungsgrundlage sinkt um den Marktwert neu ausgegebener Aktien, auch der an Mitarbeiter. Besteuert wird also im Kern der Netto-Rückkauf.
Aktienrückkäufe in Zahlen: Aktienanzahl in 12 Monaten (Stand: 01.10.2026)
Ob ein Unternehmen netto zurückkauft, zeigt die Aktienanzahl. Das Modul vergleicht die ausstehenden Aktien heute mit dem Stand vor zwölf Monaten, für bekannte Titel wie SAP, Allianz, Apple und Berkshire Hathaway. Ein negativer Wert bedeutet Netto-Rückkauf, ein positiver Verwässerung. Die Rückkaufquote (Buyback Yield) teilt das Rückkaufvolumen der letzten zwölf Monate durch die Marktkapitalisierung. Eine Rangfolge der besten Rückkäufer ist das nicht.
Bekannte Rückkaufprogramme: Apple, Berkshire Hathaway, Allianz und SAP
Apple nutzt beide Ausschüttungswege. Mit den Zahlen zum zweiten Geschäftsquartal genehmigte das Board am 30.04.2026 ein zusätzliches Programm zum Rückkauf eigener Aktien über bis zu 100 Mrd. US-Dollar. Zugleich stieg die Quartalsdividende um 4 Prozent auf 0,27 US-Dollar je Aktie (Apple Newsroom). Schon am 01.05.2025 hatte das Board ein Programm über bis zu 100 Mrd. US-Dollar beschlossen (Apple Newsroom).
Berkshire Hathaway knüpft jeden Rückkauf an den Preis. Laut Form 10-Q zum 30.06.2026 kauft der Konzern nur zurück, wenn der CEO nach Rücksprache mit dem Chairman den Kurs unter dem konservativ ermittelten inneren Wert sieht. Barmittel und Treasury Bills dürfen dadurch nicht unter 30 Mrd. US-Dollar fallen. Eine Höchstzahl oder ein Enddatum hat das Programm nicht. Im ersten Halbjahr 2026 kaufte Berkshire danach eigene Aktien für rund 4,4 Mrd. US-Dollar zurück. Wie der Konzern sein Kapital sonst verteilt, zeigt das Berkshire-Hathaway-Portfolio.
Die Allianz kündigte am 25.02.2026 ein Programm über bis zu 2,5 Mrd. € an. Es läuft vom 13.03.2026 bis zum 31.12.2026, und alle zurückgekauften Aktien werden eingezogen (Allianz Investor Relations). Nach eigener Übersicht hat der Versicherer seit 2017 zwölf Programme mit zusammen 16 Mrd. € abgeschlossen.
SAP kündigte mit den Zahlen für das Geschäftsjahr 2025 am 29.01.2026 ein neues Programm an: Laufzeit zwei Jahre, Volumen bis zu 10 Mrd. € (SAP News). Ob die Aktien eingezogen werden, nennt die Meldung nicht.
Rückkaufprogramme im Überblick
| Unternehmen | Volumen | Laufzeit | Ankündigung | Einzug | Letzter bekannter Rückkauf (FMP) | Quelle |
|---|---|---|---|---|---|---|
| Apple Inc. | bis zu 100 Mrd. US-Dollar (zusätzliches Programm) | nicht genannt | 30.04.2026 | nicht genannt | noch keine Daten | Apple Newsroom, 30.04.2026 |
| Berkshire Hathaway Inc. | preisabhängig, keine Höchstzahl | kein Enddatum | laufend | nicht genannt | noch keine Daten | Form 10-Q zum 30.06.2026 |
| Allianz SE | bis zu 2,5 Mrd. € | 13.03.2026 – 31.12.2026 | 25.02.2026 | ja | 2 Mrd. € am 31.12.2025 | Allianz Investor Relations |
| SAP SE | bis zu 10 Mrd. € | zwei Jahre | 29.01.2026 | nicht genannt | noch keine Daten | SAP News, 29.01.2026 |
Redaktionell gepflegt, quartalsweise geprüft. Stand 05.10.2026. Rückkauf-Spalte: automatisch aus FMPs Cashflow-Rechnung synchronisiert (buyback-sync, MJ-343), nicht Teil der redaktionellen Pflege.
Wie die fünf Agenten einen Aktienrückkauf einordnen
Market Jury lässt fünf Agenten mit fünf Regelwerken dieselbe Aktie bewerten. Jeder führt ein virtuelles Depot, dessen Änderungen per OpenTimestamps auf Bitcoin verankert sind. Zwei Regelwerke berühren den Rückkauf direkt. Der Dividende Agent achtet auf das, was eine Aktie auszahlt. Ein Rückkauf zahlt nur denen etwas aus, die verkaufen; für ihn ist das ein anderer Weg als die Dividende. Der Value Agent fragt nach Ertragskraft mit Preisschild, also nach derselben Frage, die über einen Rückkauf entscheidet: Kauft das Unternehmen unter oder über Wert? Die drei übrigen Agenten prüfen andere Kriterien: der Momentum Agent den Kurstrend, der Growth Agent belegtes Wachstum und der Contrarian Agent die Gegenrichtung zur Marktmeinung.
Agenten und Aktienrückkauf
Regelbezug zu Rückkäufen und Titel-Abgleich mit dem Aktienanzahl-Modul noch offen (siehe Blocker-Liste im Abschlussbericht MJ-159). computed_at 2026-10-17T05:35:54.823Z
So wendest du das selbst an: ein Rückkaufprogramm in fünf Schritten prüfen
Nur Schritt 3 braucht ein kostenloses Konto.
- Programm finden: Auf der Investor-Relations-Seite des Unternehmens stehen Volumen, Zeitraum, Datum der Ankündigung und ob die Aktien eingezogen werden.
- Netto-Effekt prüfen: Sinkt die Aktienanzahl im Modul oben, oder gleicht der Rückkauf nur Mitarbeiteraktien aus?
- Agenten fragen: Gib die Aktie im Analyse-Werkzeug ein und stelle optional die Frage „Wie ordnest du das laufende Aktienrückkaufprogramm ein?“. Wähle alle fünf Agenten und als Tiefe Schnellcheck oder Vollanalyse. Du bekommst fünf Einschätzungen mit Begründung und Quellen; was die Agenten in ihren Musterdepots daraus machen, siehst du mit dem Depot-Launch; über die Warteliste bekommst du früher Zugang. Nach kostenloser Registrierung ohne Kreditkarte hast du 4 Gratis-Credits.
- Bewertung und Ausschüttung lesen: Bewertungs-Score, Qualitäts-Score und Dividenden-Score zeigen, ob Preis und Ausschüttung zusammenpassen; wie die 11 Scores entstehen, beschreibt die Methodik. Vergleichstitel zeigen die Bewertungs-Rangliste und die Dividenden-Rangliste.
- Trichter-Stufe ablesen: Im Aktien-Screener zeigt der Titel-Check, ob die Aktie im nächtlichen Scan ist und in welcher Stufe sie steht: Markt, Radar, Beobachtung oder Kern. Einen Filter nach Rückkaufquote bietet der Screener nicht.
Die Entscheidung bleibt bei dir; den vollständigen Auswahlprozess beschreibt ein eigener Ratgeber.
Häufige Fragen
Wie wirkt sich ein Aktienrückkauf auf den Kurs aus?
Ein Aktienrückkauf erhöht rechnerisch den Gewinn je Aktie, verändert den Wert je Aktie aber nur, wenn der Kaufpreis vom Wert abweicht. Der Kaufpreis verlässt das Unternehmen, der Unternehmenswert sinkt um denselben Betrag. Kauft das Unternehmen unter Wert, steigt der Wert je verbleibender Aktie; kauft es darüber, sinkt er. Wie der Kurs tatsächlich reagiert, entscheidet der Markt. Eine feste Kursreaktion gibt es nicht.
Wie viele Aktien darf ein Unternehmen zurückkaufen?
In Deutschland begrenzt § 71 AktG den Rückkauf zweifach: Die Ermächtigung der Hauptversammlung gilt höchstens fünf Jahre und erlaubt bis zu 10 Prozent des Grundkapitals. Alle eigenen Aktien zusammen dürfen 10 Prozent des Grundkapitals nicht übersteigen (§ 71 Abs. 1 Nr. 8 und Abs. 2 AktG). Unter dem Safe Harbour der EU gilt zusätzlich eine Tagesgrenze von 25 % des durchschnittlichen täglichen Umsatzes am Handelsplatz.
Muss ich einen Aktienrückkauf versteuern?
Solange du deine Aktien behältst, entsteht dir in Deutschland aus einem Aktienrückkauf kein Zufluss. Anders ist das bei einer Dividende, die als Kapitalertrag zufließt. Steuerlich relevant wird erst ein Verkauf deiner Aktien, auch an das Unternehmen: Gewinne daraus zählen nach dem Einkommensteuergesetz zu den Einkünften aus Kapitalvermögen. Die US-Steuer von 1 Prozent auf Rückkäufe zahlt das Unternehmen, nicht der Aktionär.
Welche Unternehmen kaufen Aktien zurück?
Belegte Beispiele auf dieser Seite: Apple genehmigte am 30.04.2026 ein zusätzliches Programm über bis zu 100 Mrd. US-Dollar. Berkshire Hathaway kauft preisabhängig und ohne Enddatum (Form 10-Q zum 30.06.2026). Die Allianz kauft bis zum 31.12.2026 für bis zu 2,5 Mrd. € zurück, SAP ab dem 29.01.2026 über zwei Jahre für bis zu 10 Mrd. €. Ein Rückkauf ist kein Kaufsignal: Entscheidend bleibt der Preis, zu dem gekauft wird.
Die Inhalte stellen keine Anlageberatung dar. Investitionen in Wertpapiere sind mit Risiken verbunden. Die Depots der Agenten sind virtuell. Vergangene Entscheidungen lassen keine Rückschlüsse auf zukünftige Entwicklungen zu.